대표전화


가상자산을 이용했다고 해서 범죄수익의 추적이 불가능해지는 것은 아닙니다. 블록체인은 거래기록을 남기고, 국내외 가상자산사업자(VASP)는 고객확인정보와 내부 거래원장을 보유하기 때문에 수사기관은 블록체인 기록, VASP 내부원장, KYC, 접속기록, 법정화폐의 흐름을 결합해 범죄수익의 이동을 복원합니다.
코인믹서, CoinJoin, Tornado Cash와 같은 익명화 기술은 이러한 연결을 어렵게 만들지만 범죄수익 자체를 소멸시키는 것은 아닙니다. 결국 수사의 핵심은 최초 범죄수익이 어떤 경제적 가치로 변형되고, 이전되고, 혼합되고, 다시 현금화되었는지를 증명하는 것입니다.
저는 범죄수익환수법제를 ‘범죄경제의 물질대사를 규제하는 법’으로 이해합니다. 범죄로 얻은 경제적 가치를 다른 자산으로 바꾸고, 불리고, 섞고, 이동시키더라도 그 연결성이 증명되는 한 환수하겠다는 것입니다.
가장 중요한 판단 기준
범죄수익의 최초 발생지점은 어디인가, 어떤 지갑과 계정이 실제 피의자의 지배 아래 있었는가, 거래소 내부에서 어떤 자산으로 전환되었는가, 개인지갑·해외거래소·믹서를 거친 뒤에도 경제적 연결성을 증명할 수 있는가, 그리고 최종적으로 특정된 재산 중 어느 범위까지 몰수·추징할 수 있는가가 핵심입니다.
지금 해야 할 일
가상자산 범죄수익 사건에서는 거래소 거래내역만 보는 것으로 부족합니다. 은행계좌 → 국내 VASP → 블록체인 주소 → 개인지갑 → 믹서·브리지·DEX → 해외 VASP → 현금화까지 하나의 시간축 위에 놓고 분석해야 합니다.
Q1. 왜 앞으로 가상자산 범죄수익 수사가 중요한 형사 분야가 될까?
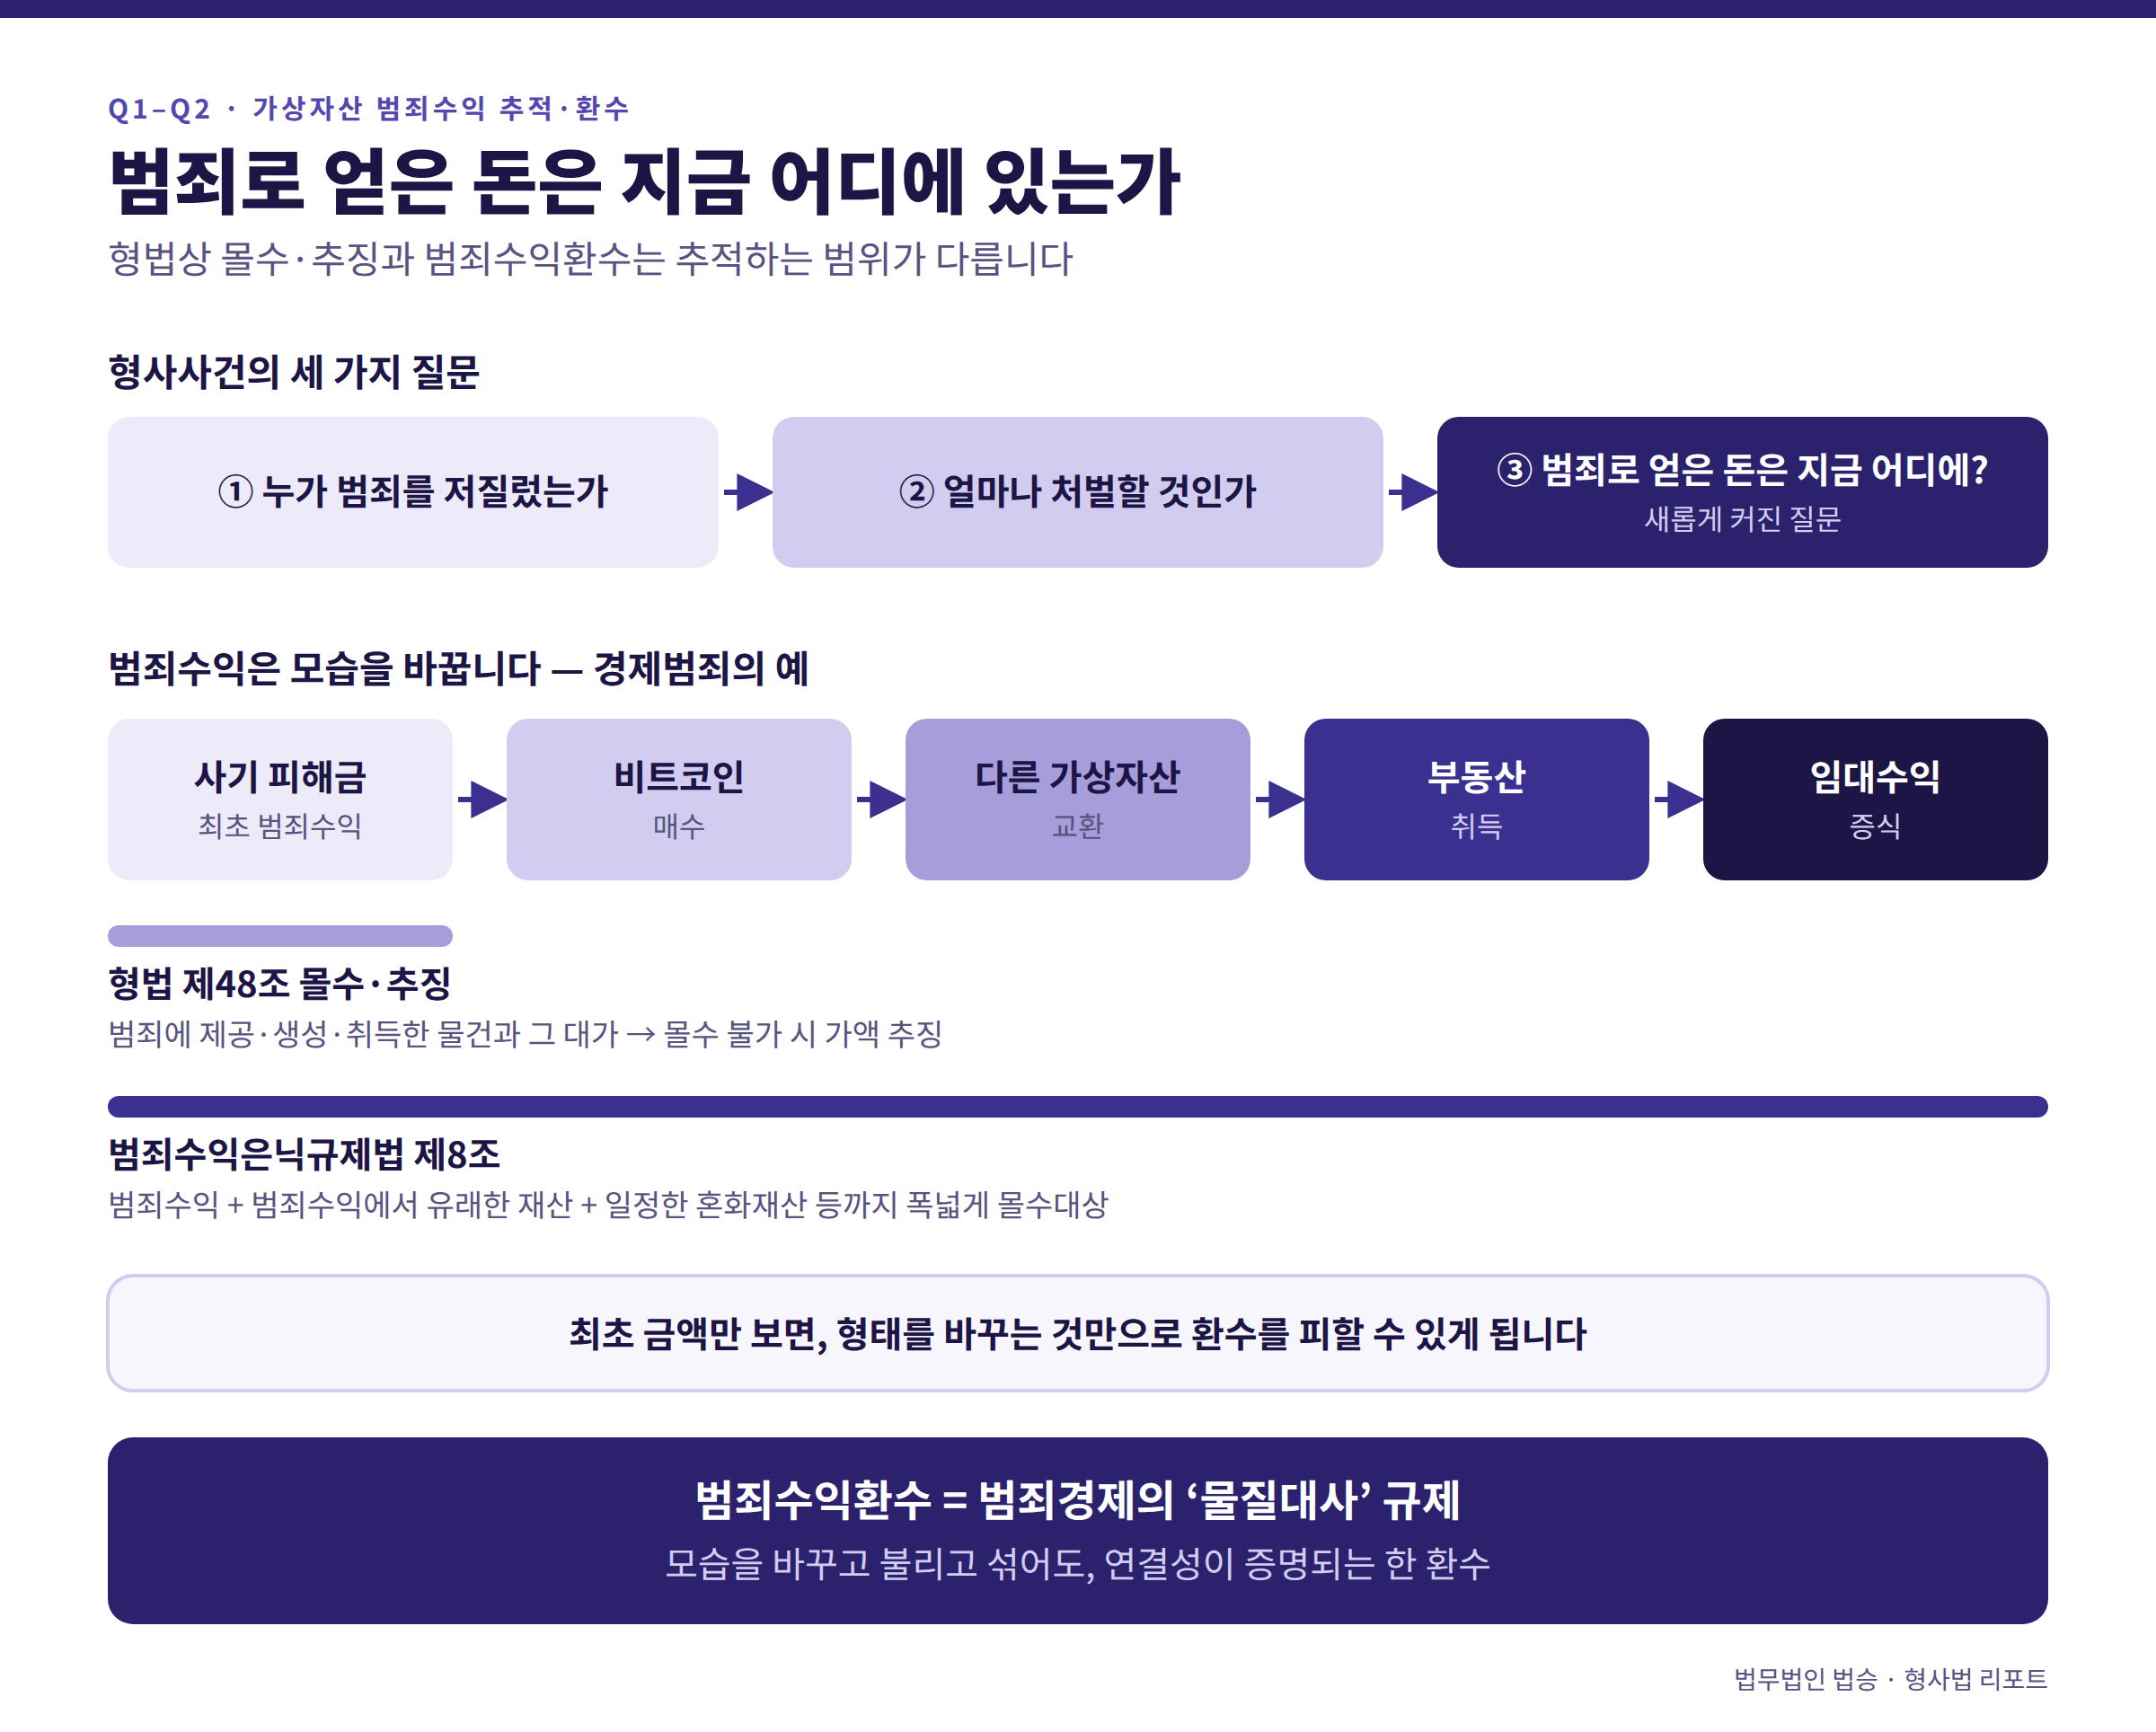
형사사건은 오랫동안 두 가지 질문을 중심으로 움직였습니다.
누가 범죄를 저질렀는가.
얼마나 처벌할 것인가.
그러나 경제범죄가 복잡해지고 가상자산이 범죄수익의 이동수단으로 사용되면서 세 번째 질문의 중요성이 급격히 커지고 있습니다.
범죄로 얻은 돈은 지금 어디에 있는가.
범죄수익환수는 단순히 형벌을 하나 더 부과하는 문제가 아닙니다.
범죄자가 범죄를 통해 경제적 이익을 남길 수 있다면 범죄의 경제적 동기는 제거되지 않습니다. 그래서 현대의 범죄수익환수 법제는 최초 범죄로 취득한 현금만 보는 것이 아니라, 그 돈이 다른 재산으로 바뀌고 증식되고 정상재산과 섞이는 과정까지 추적하려 합니다.
이것이 제가 범죄수익환수법을 ‘범죄경제의 물질대사 규제’라고 설명하는 이유입니다.
범죄로 먹은 경제적 가치를 다른 모습으로 소화했다고 해서 그대로 보유하도록 두지 않겠다는 것입니다.
Q2. 형법상 몰수·추징과 범죄수익환수는 무엇이 다른가?
출발점은 형법 제48조입니다.
범죄행위에 제공했거나 제공하려 한 물건, 범죄행위로 생기거나 취득한 물건, 그 대가로 취득한 물건 등을 몰수할 수 있고, 이를 몰수할 수 없으면 그 가액을 추징하는 구조입니다.
그러나 경제범죄에서는 문제가 더 복잡합니다.
사기로 얻은 돈으로 비트코인을 사고, 그 비트코인을 다른 가상자산으로 바꾸고, 다시 부동산을 취득한 다음 임대수익을 얻었다고 생각해 보십시오.
최초에 받은 돈만 몰수 대상으로 본다면 돈의 형태를 바꾸는 것만으로 환수를 회피할 수 있습니다.
그래서 「범죄수익은닉의 규제 및 처벌 등에 관한 법률」은 범죄수익 자체뿐 아니라 범죄수익에서 유래한 재산과 일정한 혼화재산 등까지 추적합니다. 제8조도 범죄수익, 그 유래재산, 범죄수익 은닉·수수 범행에 관계된 재산 등을 폭넓게 몰수대상으로 두고 있습니다.
Q3. 그렇다면 범죄수익 수사의 첫 번째 질문은 무엇인가?
뜻밖에도 “지갑 주소가 무엇인가?”가 아닙니다.
먼저 원범죄를 특정해야 합니다.
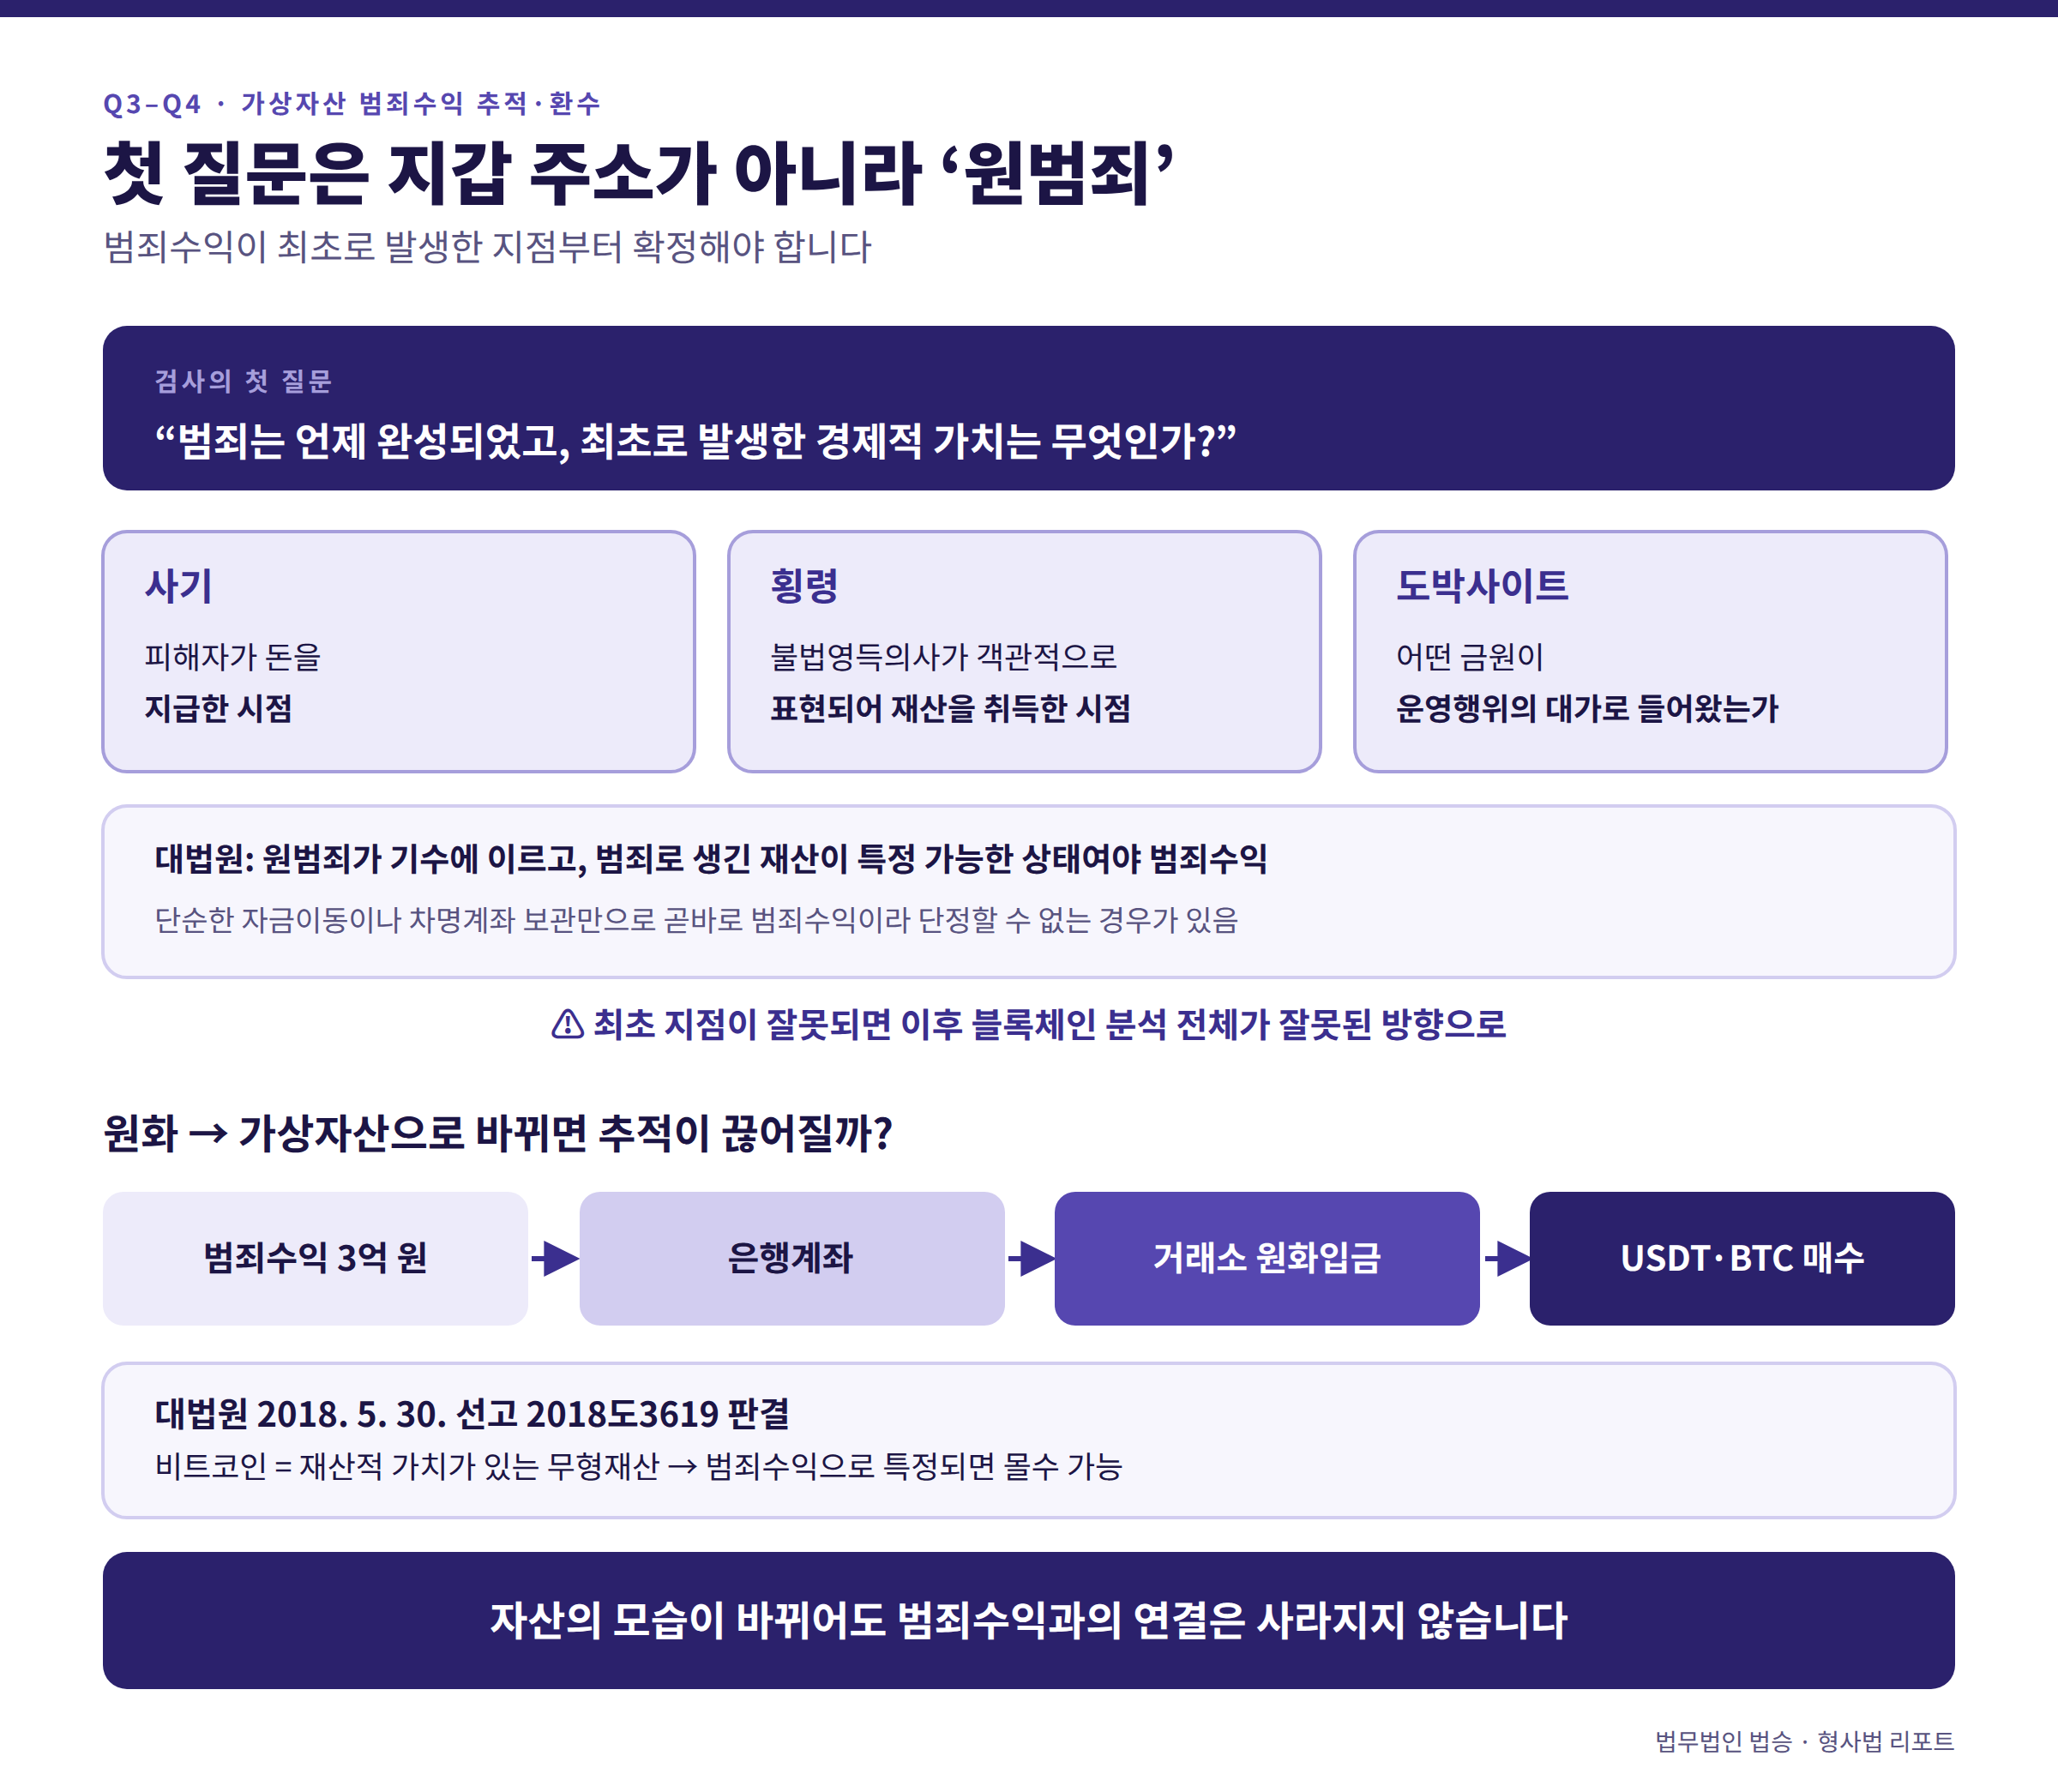
예를 들어 사기라면 피해자가 돈을 지급한 시점, 횡령이라면 불법영득의사가 외부에 객관적으로 표현되어 회사재산을 자기 것으로 취득한 시점, 도박사이트라면 어떤 금원이 운영행위의 대가로 들어온 것인지 등을 먼저 확정해야 합니다.
대법원도 범죄수익을 인정하려면 원범죄가 기수에 이르고 범죄행위에 의하여 생긴 재산이 특정 가능한 상태에 이르러야 한다는 취지로 판단해 왔습니다. 단순한 자금이동이나 차명계좌 보관만으로 곧바로 범죄수익이라고 단정할 수 없는 경우가 있습니다.
따라서 검사의 첫 질문은 이것입니다.
“범죄는 언제 완성되었고, 그 범죄 때문에 최초로 발생한 경제적 가치는 무엇인가?”
이 최초 지점이 잘못되면 이후 블록체인 분석 전체가 잘못된 방향으로 갈 수 있습니다.
Q4. 범죄수익이 원화에서 가상자산으로 바뀌면 추적이 끊어지는가?
그렇지 않습니다.
예를 들어 범죄수익 3억 원이 은행계좌로 들어오고, 국내 거래소에서 USDT 또는 비트코인을 구입했다고 가정해 보겠습니다.
수사기관의 관점에서는
범죄수익 3억 원 → 은행계좌 → 거래소 원화입금 → 가상자산 매수
라는 경제적 변환이 발생한 것입니다.
자산의 모습이 원화에서 비트코인으로 바뀌었다고 해서 범죄수익과의 연결이 당연히 사라지지는 않습니다.
대법원은 이미 비트코인을 재산적 가치가 있는 무형재산으로 보아 범죄수익으로 특정된 비트코인을 몰수할 수 있다고 판단했습니다. 대법원 2018. 5. 30. 선고 2018도3619 판결입니다.
따라서 가상자산은 범죄수익 추적을 불가능하게 만드는 물건이라기보다 범죄수익의 물질대사 형태 중 하나라고 보는 것이 정확합니다.
Q5. 블록체인만 보면 모든 것을 알 수 있는가?
아닙니다.
여기서 반드시 구별해야 할 것이 있습니다.
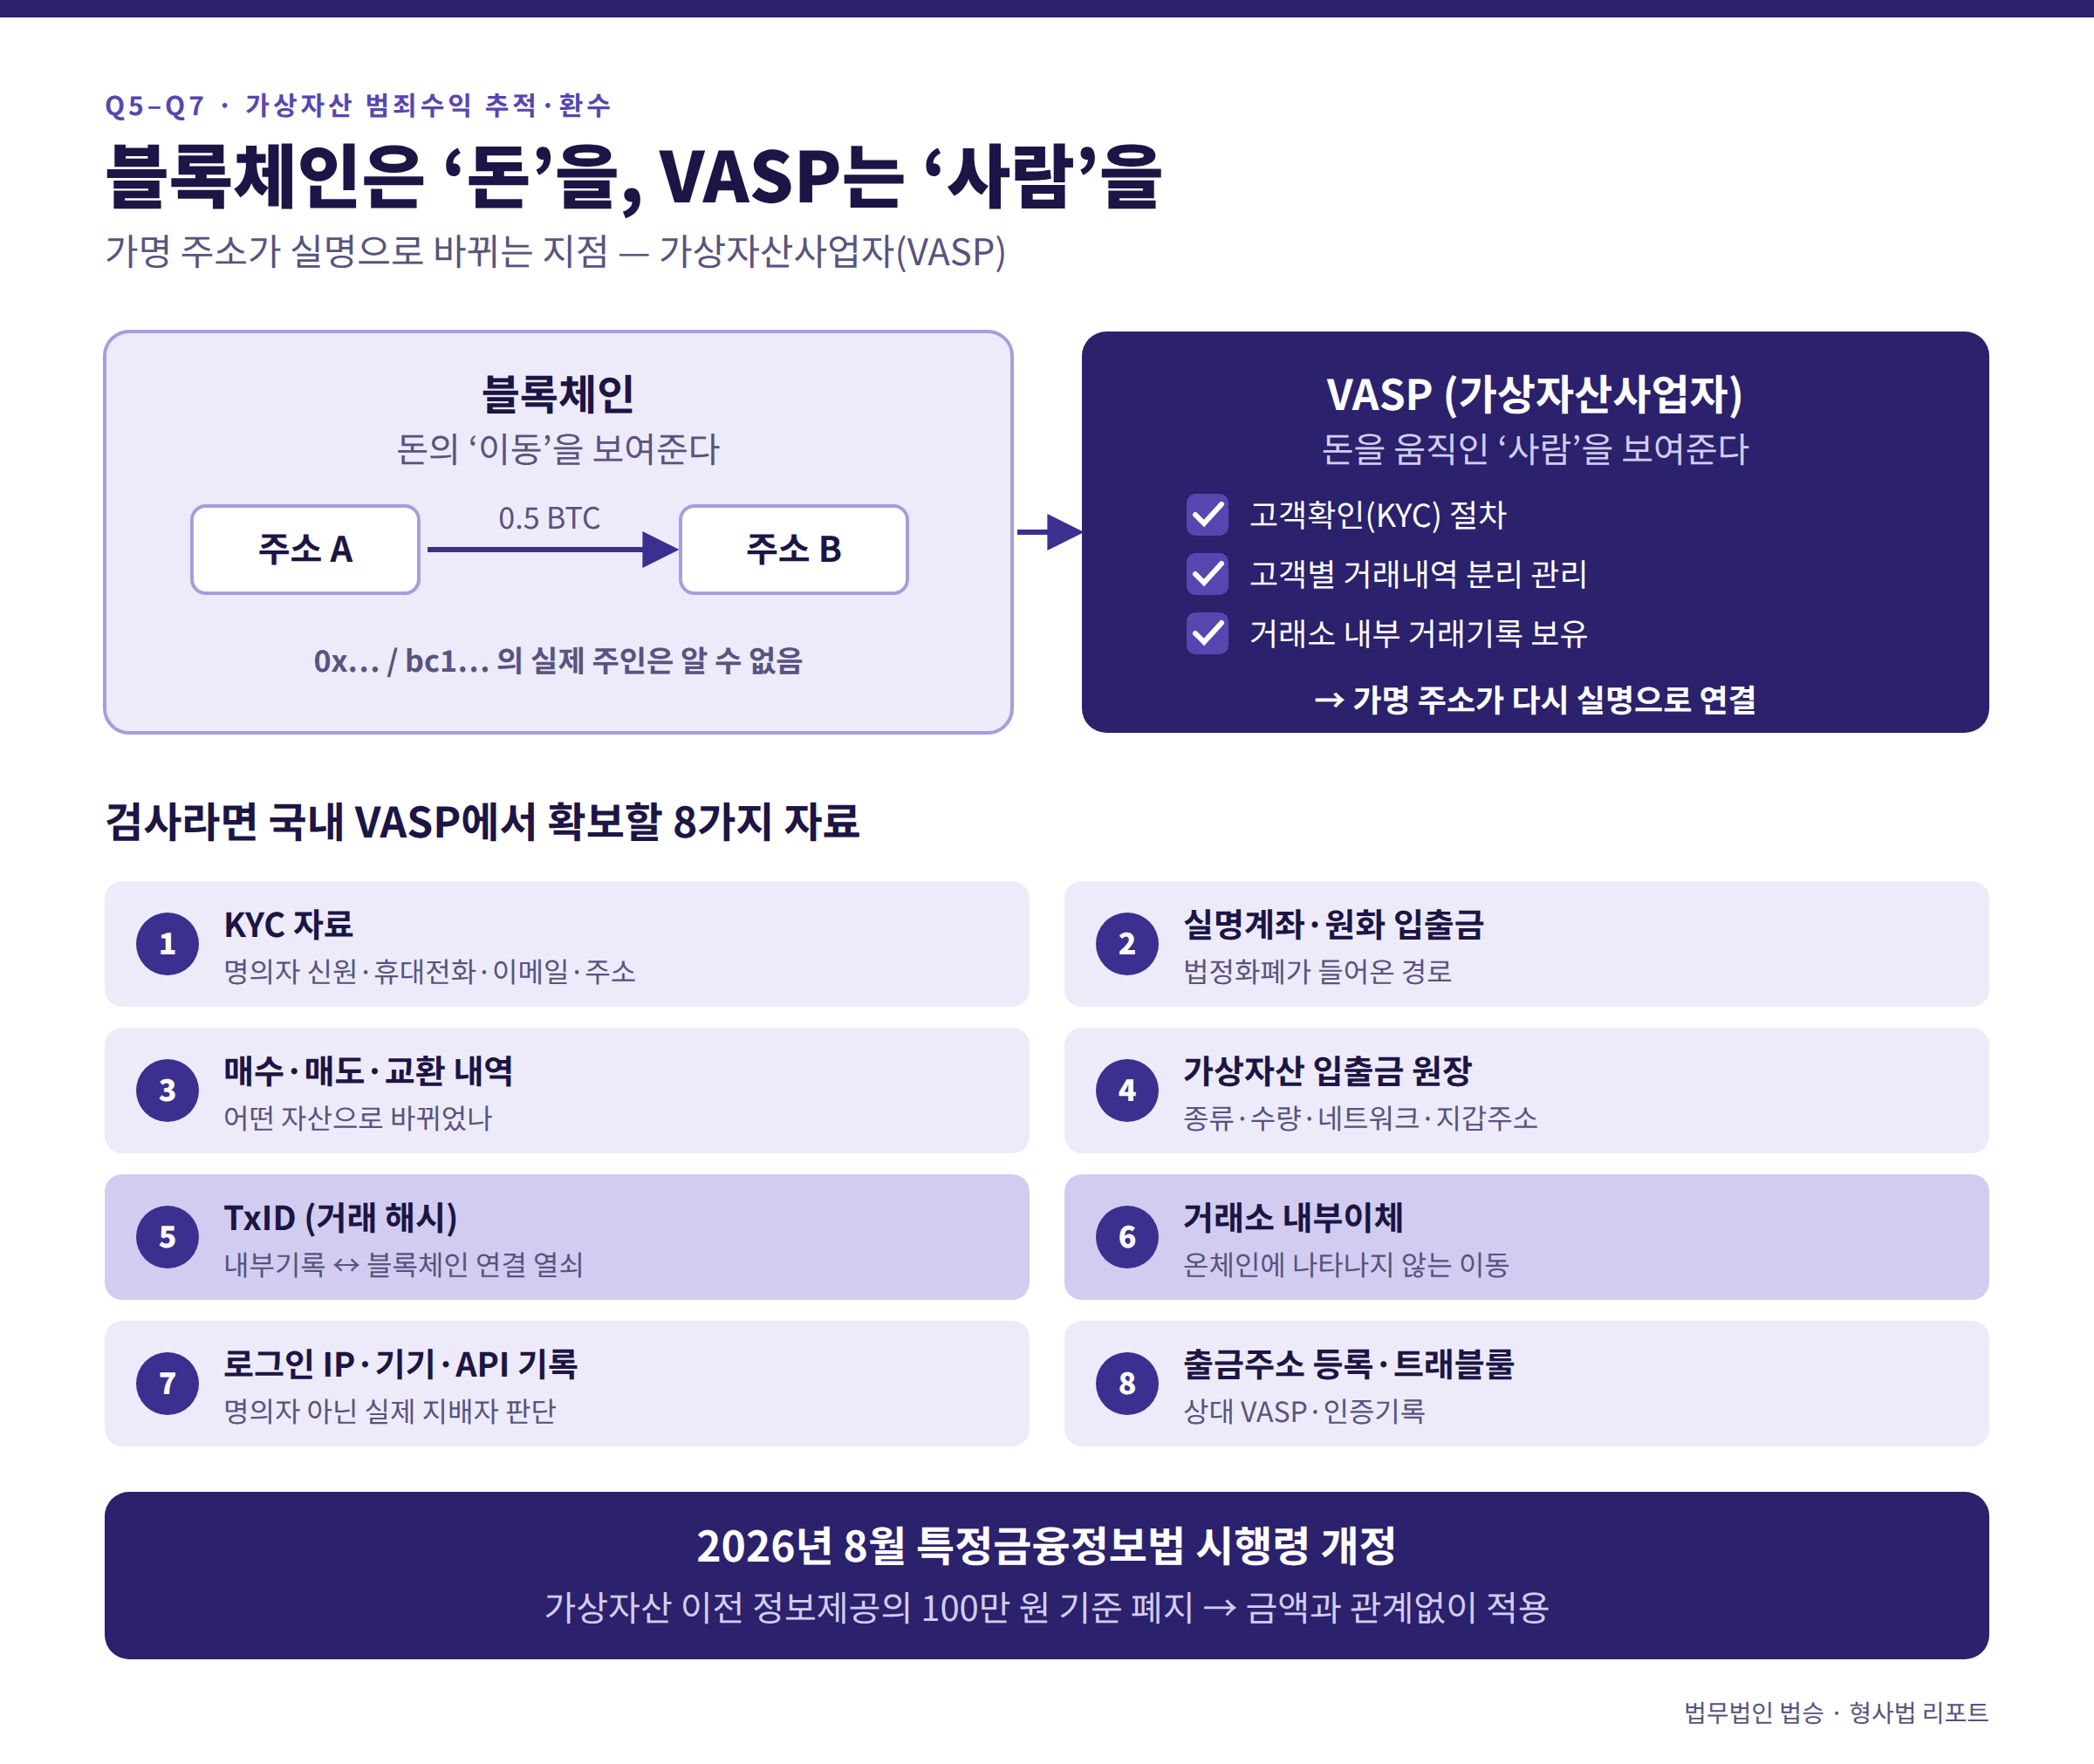
블록체인은 돈의 이동을 보여줍니다.
VASP는 그 돈을 움직인 사람을 보여줍니다.
퍼블릭 블록체인에서는 주소 A에서 주소 B로 몇 BTC가 이동했는지 확인할 수 있습니다.
그러나 주소가
0x...
또는
bc1...
로 나타난다고 해서 블록체인 자체가 그 주소의 실제 주인이 이승우인지 김철수인지 알려주는 것은 아닙니다.
그래서 수사기관은 어느 순간 반드시 신원확인 지점을 찾아야 합니다.
그 대표적인 지점이 가상자산거래소 등 VASP입니다.
Q6. VASP에 들어가면 왜 수사가 달라지는가?
국내 규제 거래소는 단순한 블록체인 주소가 아닙니다.
고객확인 절차를 거치고, 고객별 거래내역을 관리하며, 거래소 내부에서 발생한 거래기록도 보유합니다. 특정금융정보법 시행령은 가상자산사업자에게 고객별 거래내역을 분리해 관리하도록 요구하고 있습니다.
따라서 수사기관이 국내 VASP에 도착하면 세상이 달라집니다.
블록체인에서는
주소 A → 거래소 주소
밖에 보이지 않았던 것이,
거래소 자료를 확보하면
누구의 계정인가, 어떤 은행계좌에서 돈이 들어왔는가, 거래소 내부에서 어떤 코인을 사고팔았는가, 어느 주소로 출금했는가
로 바뀝니다.
즉 가명 주소가 다시 실명으로 연결됩니다.
Q7. 내가 검사라면 국내 VASP에서 어떤 자료를 확보할까?
이 부분은 범죄수익 전문 변호사가 반드시 알아야 합니다.
제가 범죄수익 환수를 담당하는 전담검사 또는 수사관이라고 한다면 단순히 “거래내역 일체”라고만 요구하지 않을 것입니다.
첫째, KYC 자료입니다. 계정 명의자의 신원, 휴대전화, 이메일, 주소 등 계정을 특정하는 자료가 필요합니다.
둘째, 연결된 실명계좌와 원화 입출금 자료입니다. 어디서 법정화폐가 들어와 가상자산으로 바뀌었는지를 봅니다.
셋째, 가상자산 매수·매도·교환 내역입니다.
넷째, 가상자산 입출금 원장입니다. 어떤 종류의 가상자산이 언제 몇 개 들어오고 나갔는지, 사용된 네트워크와 지갑주소가 무엇인지 확인합니다.
다섯째, TxID, 즉 transaction hash입니다. 이것이 거래소 내부 기록과 퍼블릭 블록체인을 연결하는 중요한 열쇠가 됩니다.
여섯째, 거래소 내부이체 자료입니다. 이것이 특히 중요합니다. 같은 거래소 안에서 회원 A에서 회원 B로 자산이 이동했다면 실제 블록체인에는 이동이 나타나지 않고 거래소 내부 장부에서만 이동한 경우가 있기 때문입니다.
일곱째, 로그인 IP, 접속시각, 기기정보, API 사용기록, 보안설정 변경내역입니다.
이 자료는 명의자가 아니라 실제로 누가 계정을 지배했는가를 판단하는 데 중요합니다.
여덟째, 출금주소 등록 및 인증기록, 상대 VASP 관련 자료, 트래블룰 관련 정보 등을 확인해야 합니다.
2026년 8월 시행된 특정금융정보법 시행령 개정으로 가상자산 이전 시 정보제공에 적용되던 종전 100만 원 기준도 폐지되어 금액과 관계없이 관련 정보제공의무가 적용되는 방향으로 강화되었습니다. 해외 VASP와 개인지갑 거래에 대한 위험기반 AML 관리도 강화되고 있습니다.
Q8. 거래소 내부에서 BTC를 ETH로 바꾸면 블록체인에서 보이는가?
반드시 그렇지는 않습니다.
이 점을 이해하는 것이 매우 중요합니다.
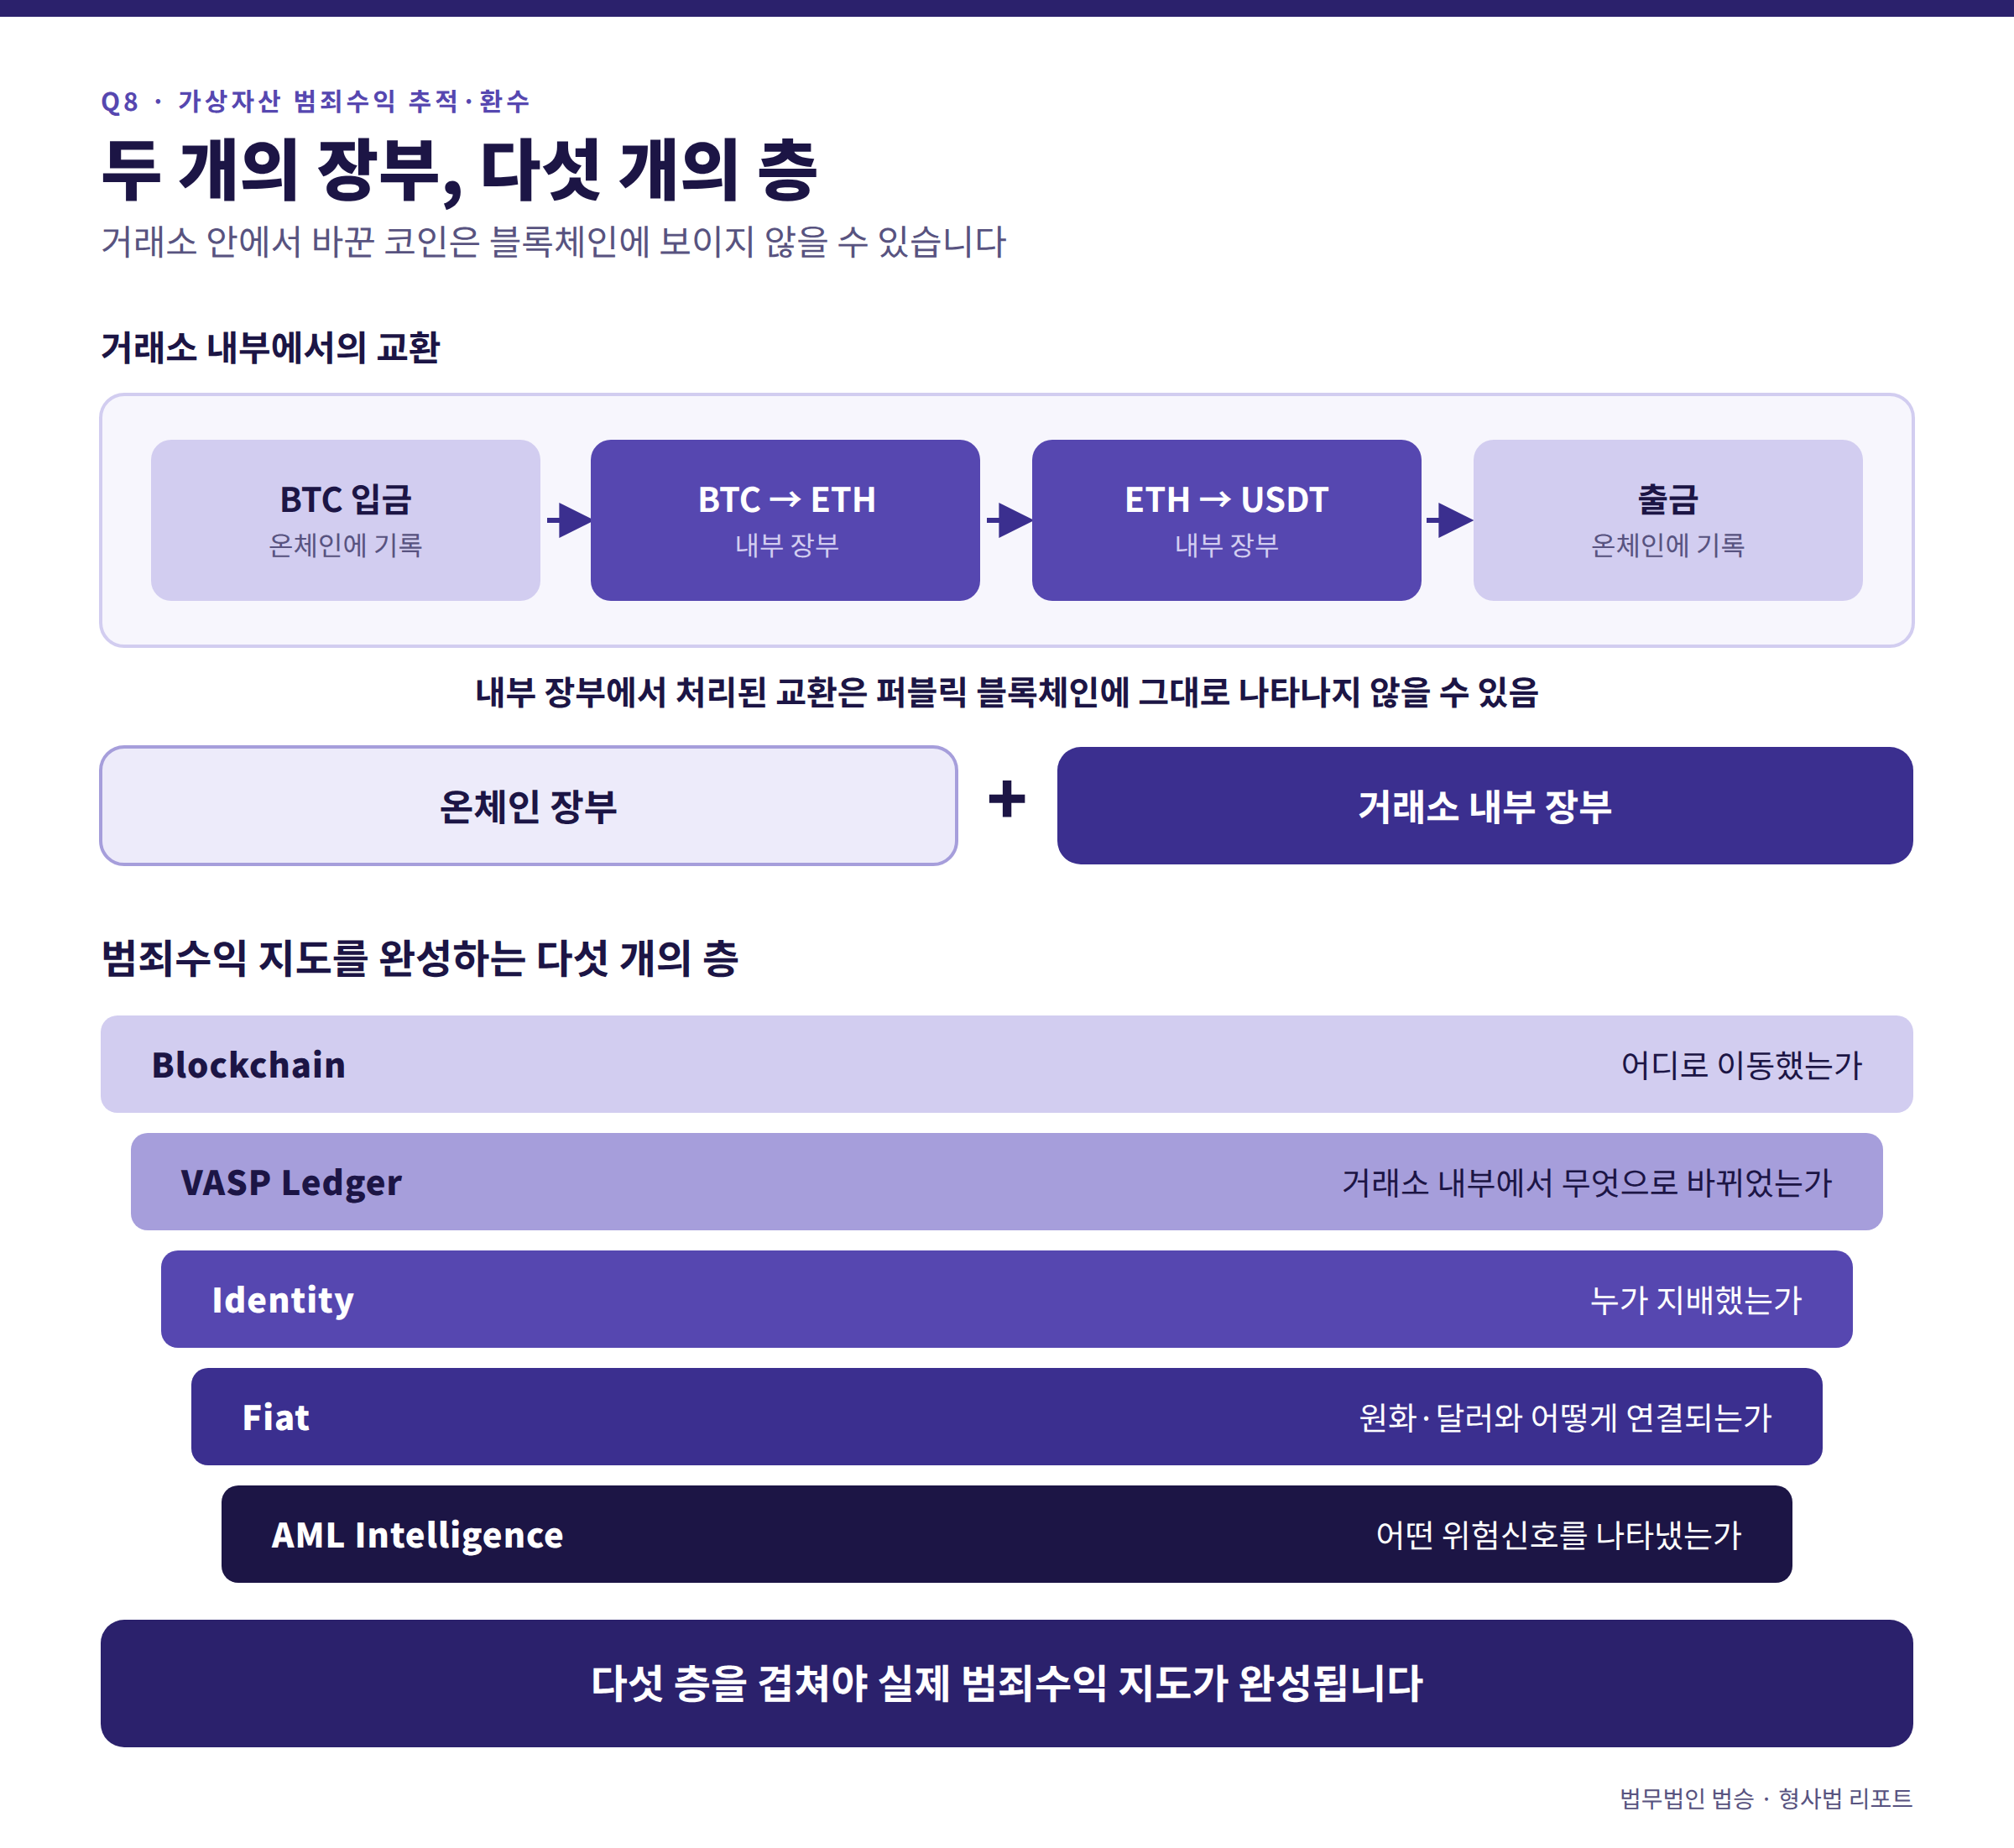
고객이 국내 거래소에 BTC를 입금한 뒤,
BTC → ETH → USDT
로 거래했다고 해보겠습니다.
이 거래가 거래소 내부 장부에서 처리되었다면 퍼블릭 블록체인에는 고객의 교환과정이 그대로 나타나지 않을 수 있습니다.
따라서 범죄수익 수사에서는 두 개의 장부를 동시에 봐야 합니다.
온체인 장부와 거래소 내부 장부입니다.
그래서 제가 범죄수익 분석을 한다면 다음과 같은 5개 층을 구별합니다.
Blockchain — 어디로 이동했는가.
VASP Ledger — 거래소 내부에서 무엇으로 바뀌었는가.
Identity — 누가 지배했는가.
Fiat — 원화·달러와 어떻게 연결되는가.
AML Intelligence — 해당 거래가 어떤 위험신호를 나타냈는가.
이 다섯 층을 겹쳐야 실제 범죄수익 지도가 완성됩니다.
Q9. 코인믹서나 Tornado Cash는 거래소가 일반적으로 사용하는 기술인가?
그렇지 않습니다.
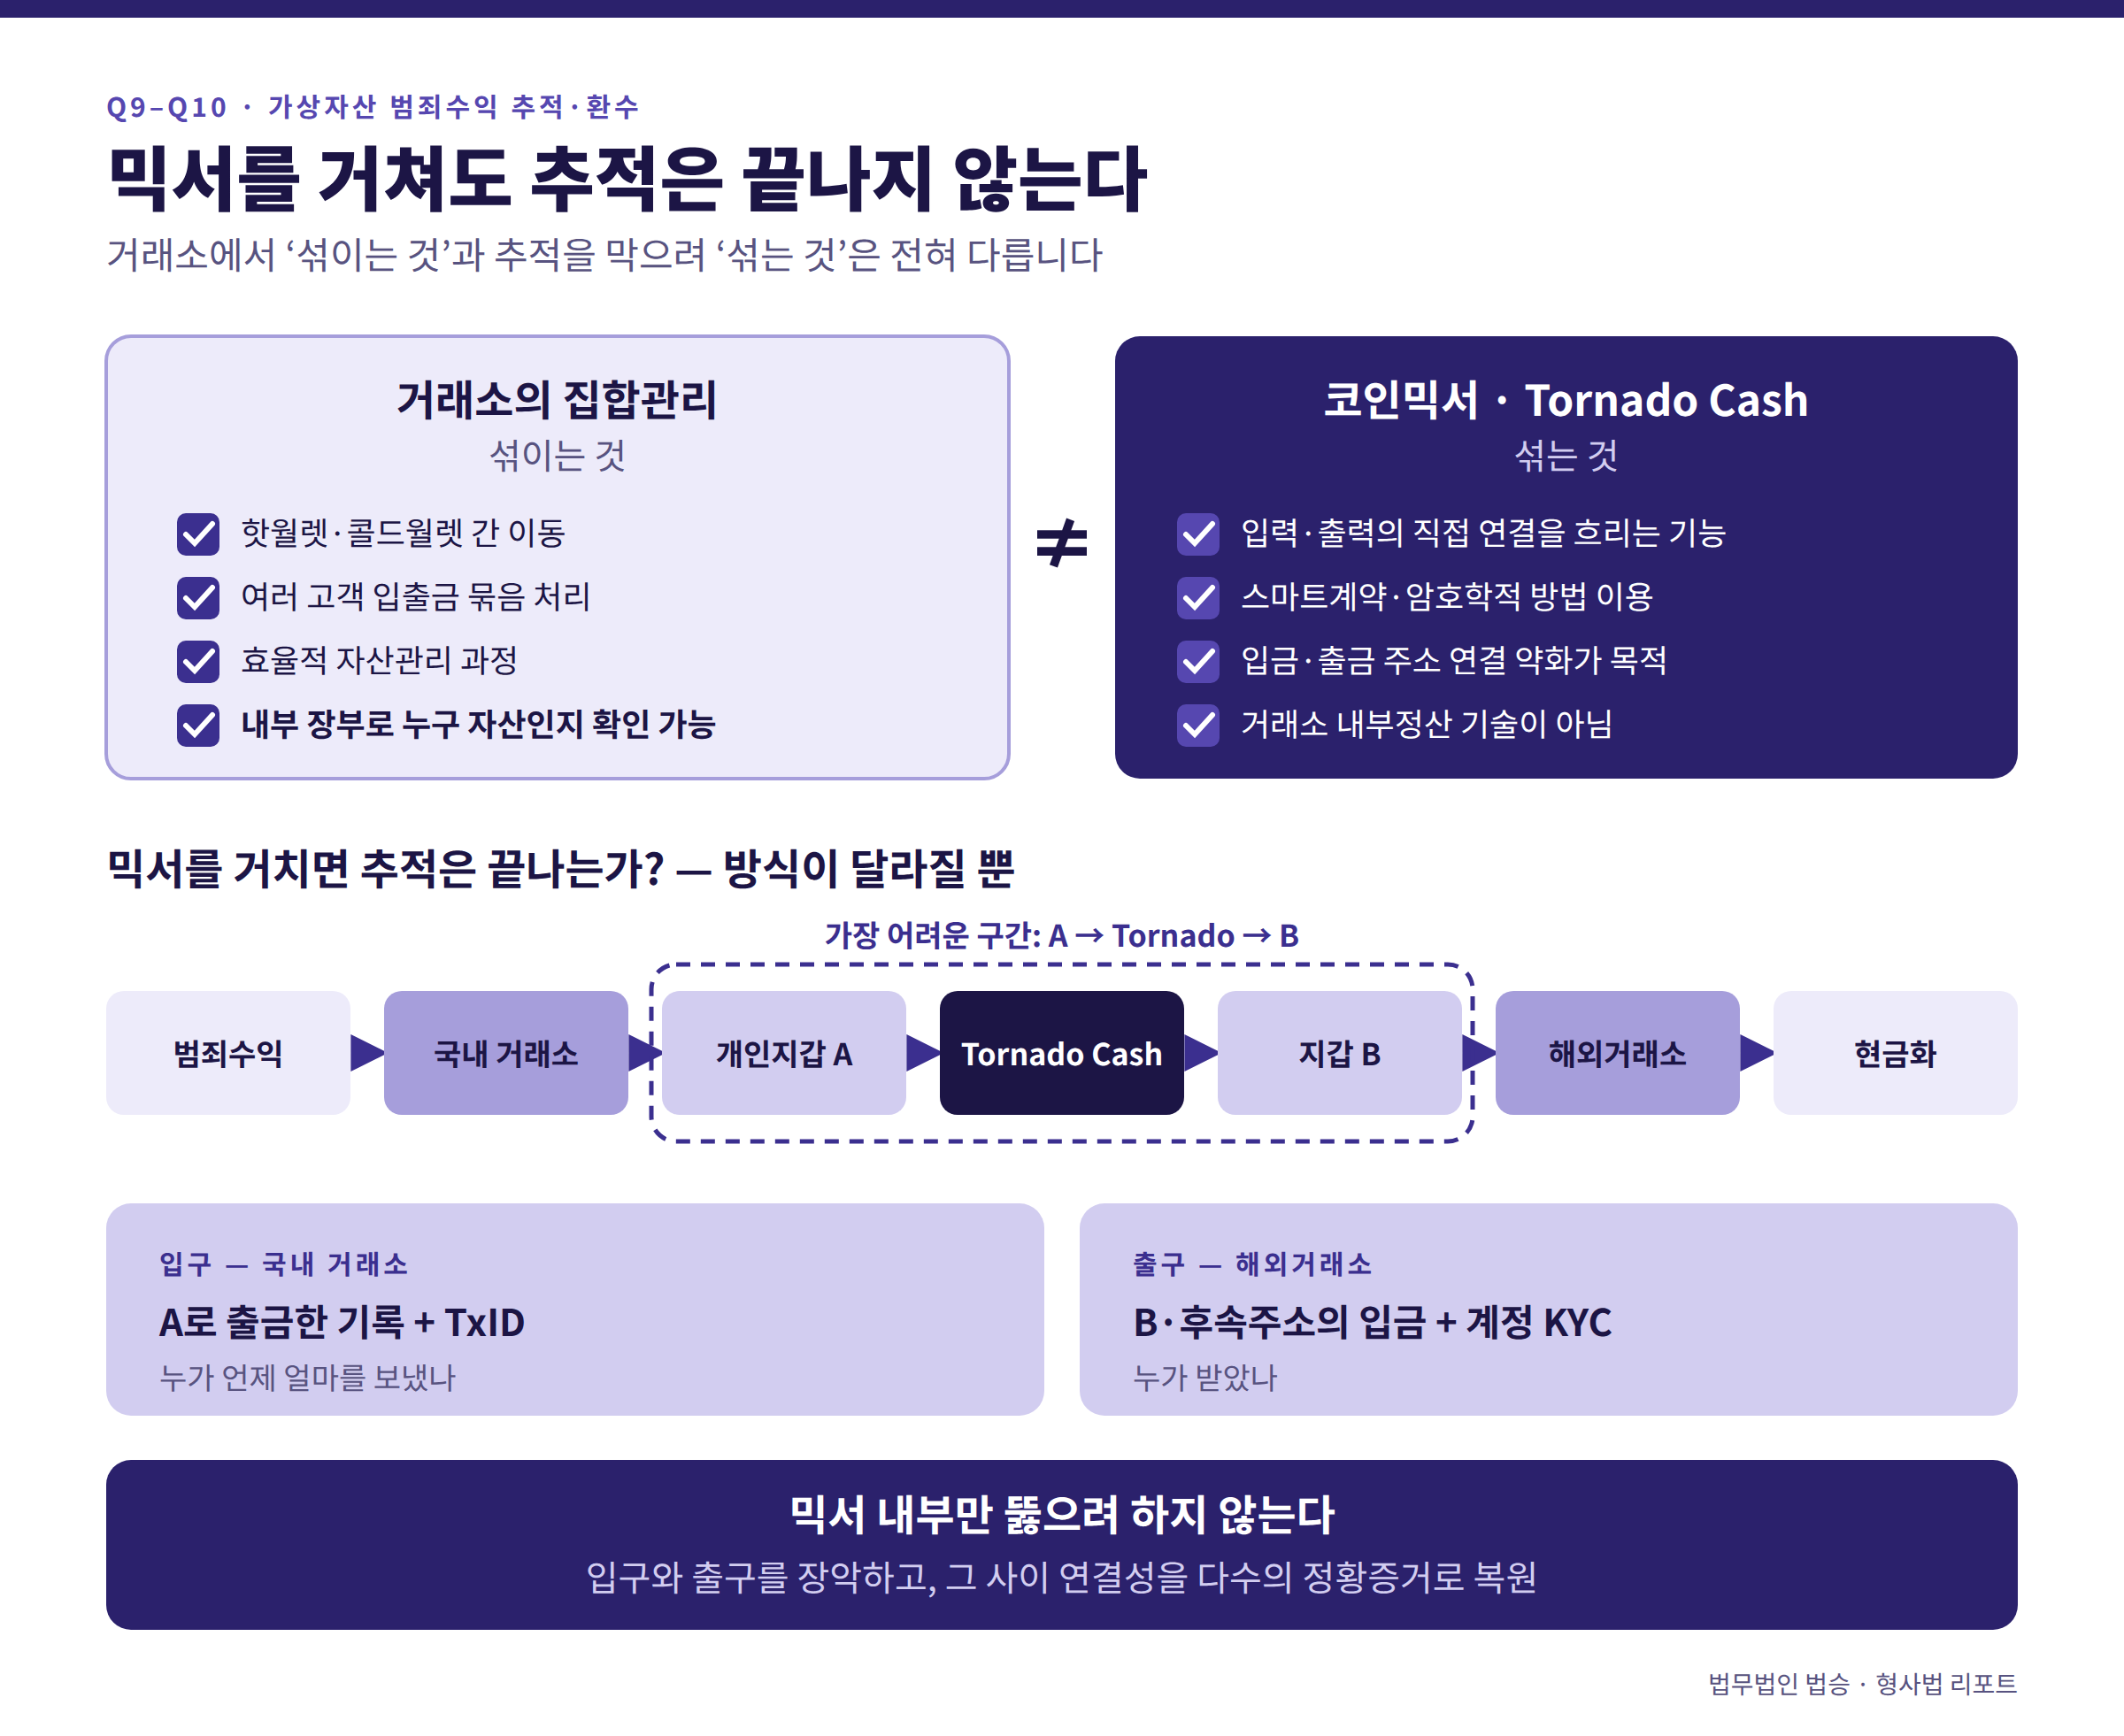
일반 VASP가 고객자산을 집합적으로 관리하면서 핫월렛·콜드월렛 사이에서 이동시키거나 여러 고객의 입출금을 묶어 처리하는 것과 믹싱은 구별해야 합니다.
거래소의 집합관리는 효율적인 자산관리 과정에서 발생합니다.
그리고 거래소 내부에는 여전히
누구의 자산인지, 언제 입금했고 언제 출금했는지
를 확인할 수 있는 장부가 존재합니다.
반면 코인믹서의 핵심 기능은 입력된 자산과 출력된 자산의 직접 연결관계를 어렵게 만드는 것입니다.
Tornado Cash 역시 일반 거래소의 내부정산 기술이 아니라 스마트계약과 암호학적 방법을 이용하여 입금주소와 출금주소의 연결을 약화시키도록 설계된 별도의 프로토콜입니다.
따라서
거래소에서 자산이 섞이는 것과, 추적관계를 약화시키기 위해 자산을 섞는 것은 법적·수사적으로 전혀 다른 문제입니다.
Q10. 그렇다면 믹서를 거치면 범죄수익 추적은 끝나는가?
아닙니다.
오히려 수사의 방식이 달라질 뿐입니다.
예를 들어 흐름이 이렇다고 해보겠습니다.
범죄수익 → 국내 거래소 → 개인지갑 A → Tornado Cash → 지갑 B → 해외거래소 → 현금화
수사기관이 가장 어려워하는 부분은
A → Tornado → B
입니다.
직접적인 입력과 출력의 관계를 흐리는 것이 해당 기술의 목적이기 때문입니다.
그러나 그 앞뒤에는 흔적이 남습니다.
국내 거래소에는 A로 출금한 기록과 TxID가 있고,
해외거래소에는 B 또는 그 후속주소로부터 입금된 자산과 계정 KYC가 남을 수 있습니다.
따라서 검사는 믹서 내부 하나만 뚫으려고 하기보다
믹서의 입구와 출구를 장악하고 그 사이의 연결성을 다수의 정황증거로 복원하려 할 것입니다.
Q11. Tornado Cash를 거친 자산은 구체적으로 무엇으로 연결할까?
여기서 단 하나의 증거로 결론을 내려서는 안 됩니다.
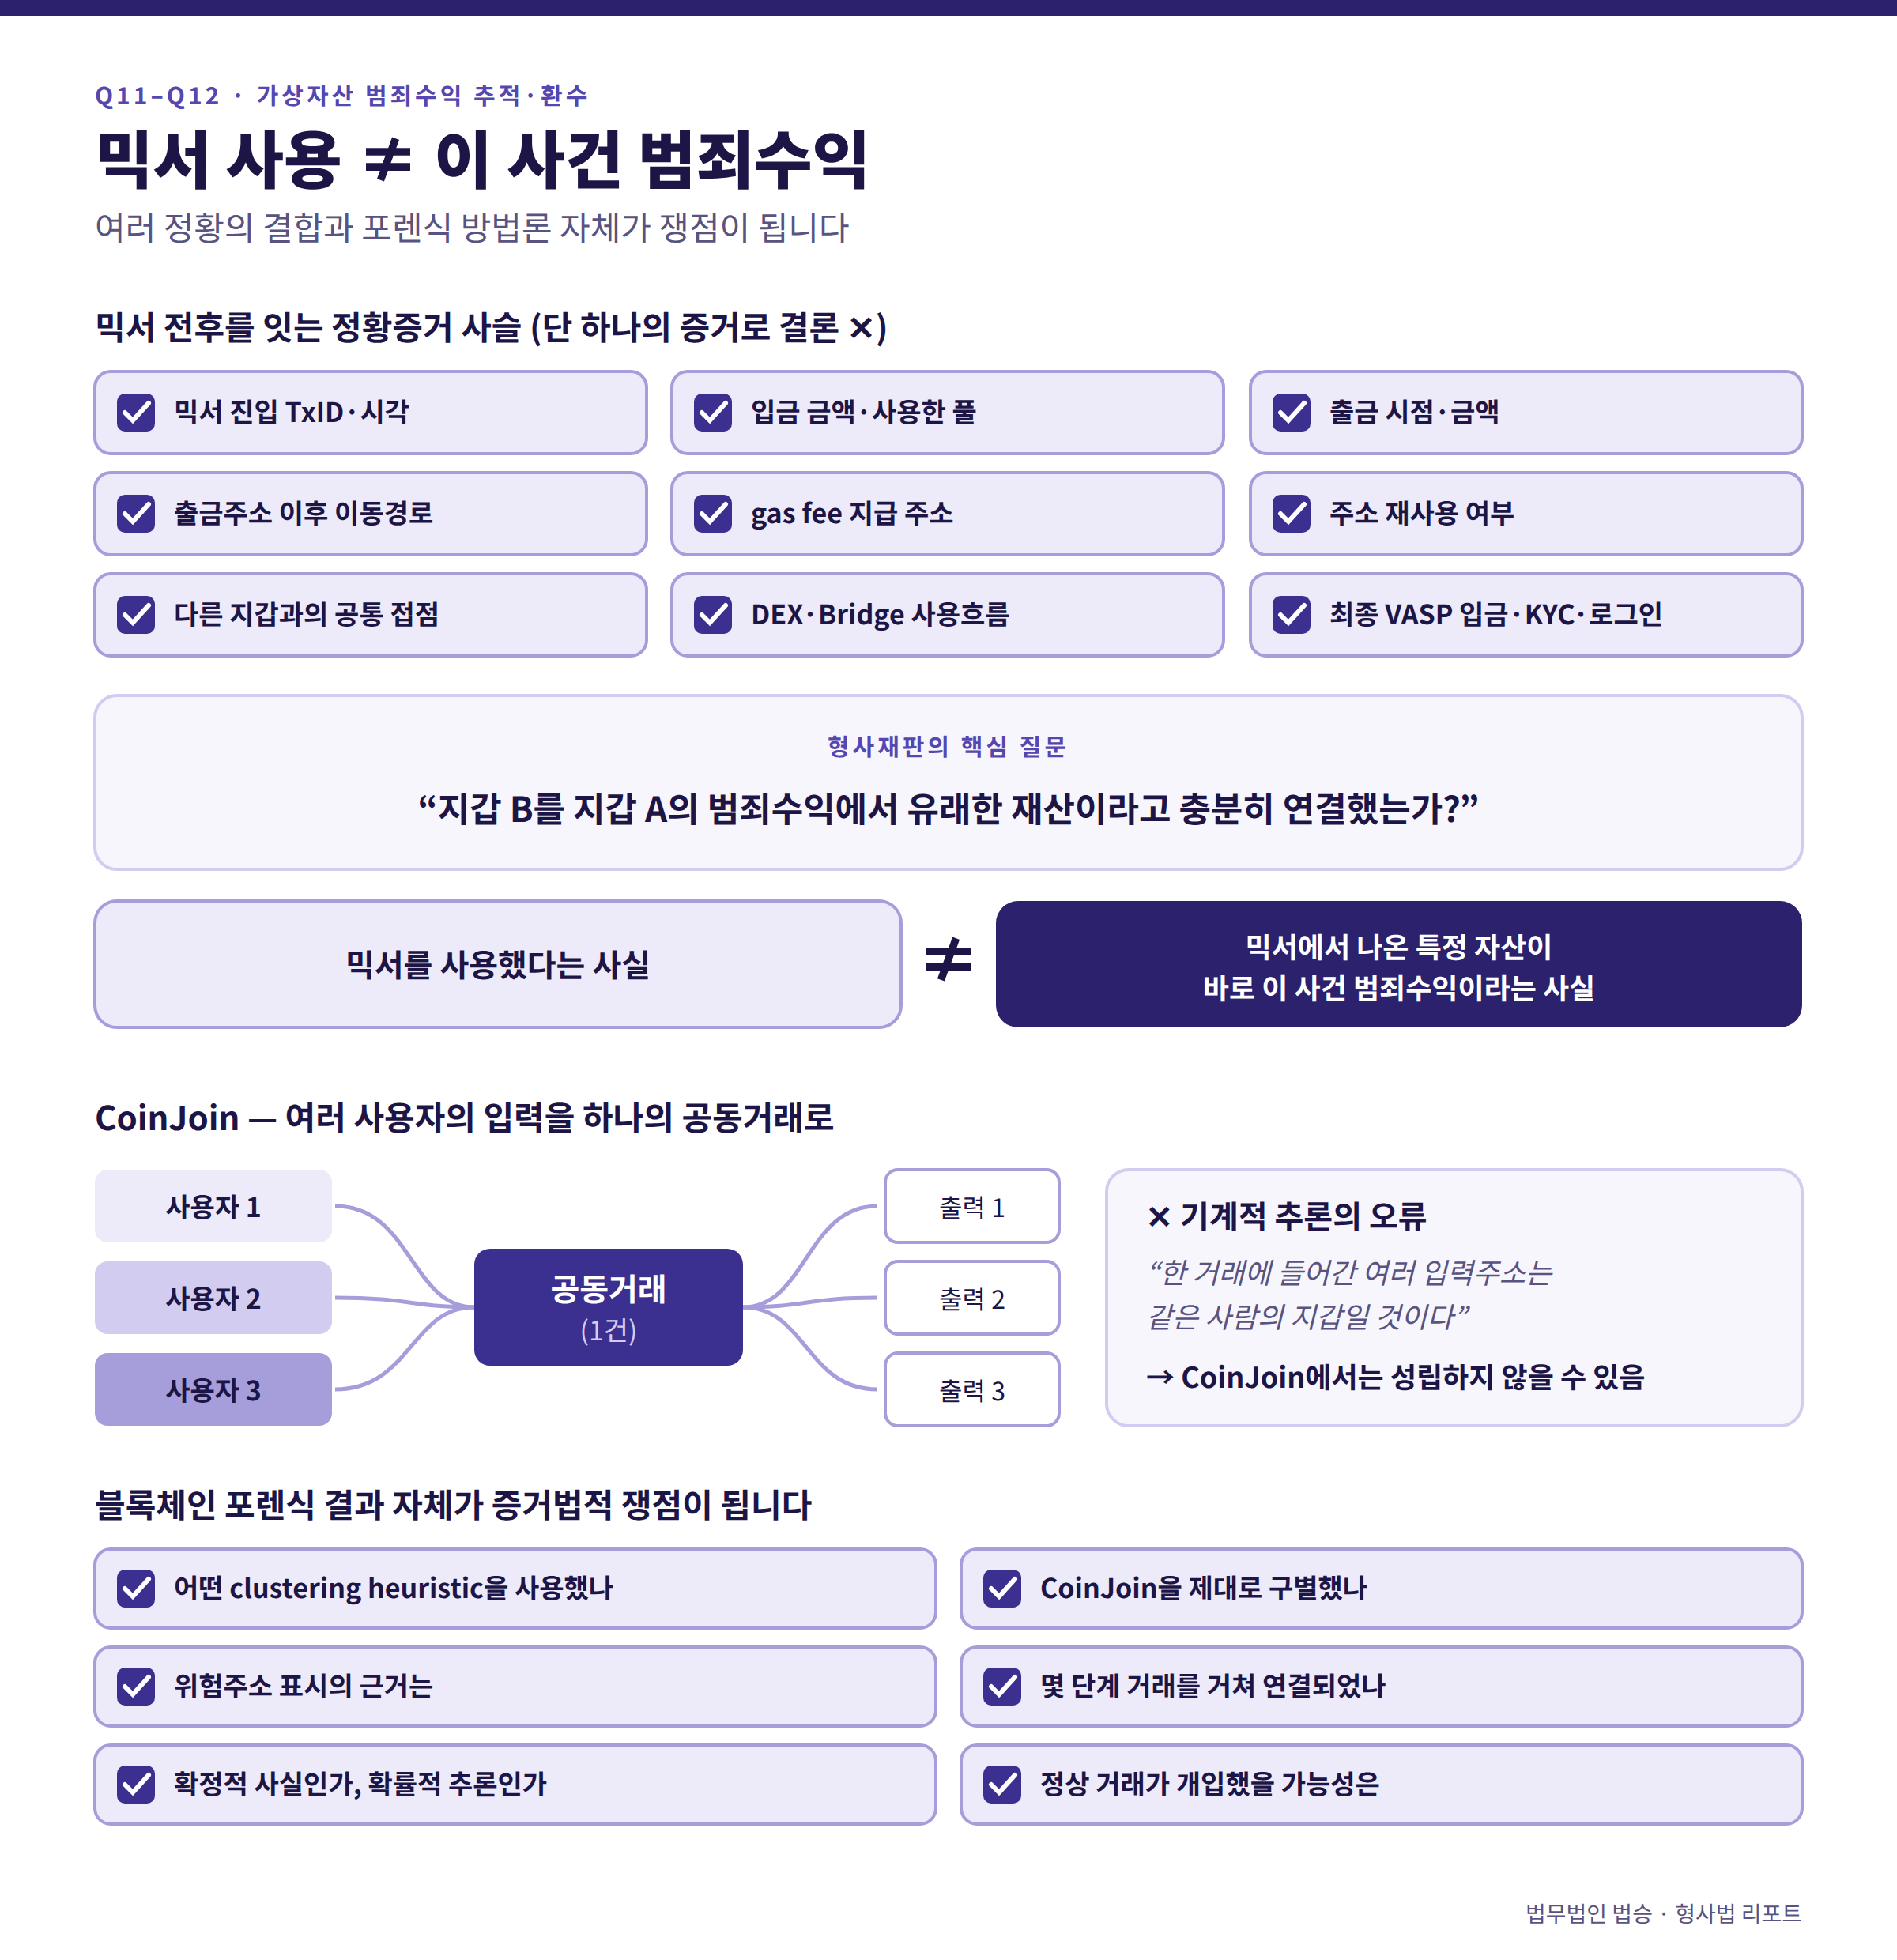
수사기관은 일반적으로 여러 요소를 결합하려 할 것입니다.
믹서 진입 TxID와 시각, 입금한 금액과 사용한 풀, 출금 시점과 금액, 출금주소 이후의 이동경로, gas fee를 지급한 주소, 주소의 재사용 여부, 다른 지갑과의 공통 접점, DEX·Bridge 사용흐름, 최종 VASP 입금정보, 그 VASP의 KYC와 로그인기록 등이 하나의 증거사슬로 작동할 수 있습니다.
이때 형사재판의 핵심 질문은 단순합니다.
“수사기관이 지갑 B를 지갑 A의 범죄수익에서 유래한 재산이라고 충분히 연결했는가?”
믹서를 사용했다는 사실 자체와,
믹서에서 나온 특정 자산이 바로 이 사건 범죄수익이라는 사실
은 전혀 다른 명제입니다.
범죄수익 전문 변호사는 이 두 명제를 절대로 혼동해서는 안 됩니다.
Q12. CoinJoin도 같은 방식으로 보면 되는가?
그렇지 않습니다.
CoinJoin은 여러 사용자의 입력과 출력을 하나의 공동거래에 결합하는 방법입니다.
따라서 일반적인 지갑 분석에서 사용하는
“하나의 거래에 들어간 여러 입력주소는 같은 사람의 지갑일 것이다”
라는 식의 추론을 기계적으로 적용하면 오류가 발생할 수 있습니다.
이 때문에 앞으로 형사재판에서는 블록체인 포렌식 프로그램의 결과 자체가 증거법적 쟁점이 될 가능성이 큽니다.
어떤 clustering heuristic을 사용했는가.
CoinJoin을 제대로 구별했는가.
분석회사가 위험주소라고 표시한 근거가 무엇인가.
몇 단계의 거래를 거쳐 연결되었는가.
분석 결과는 확정적 사실인가, 확률적 추론인가.
다른 정상적인 거래가 개입했을 가능성은 없는가.
이러한 질문이 중요해집니다.
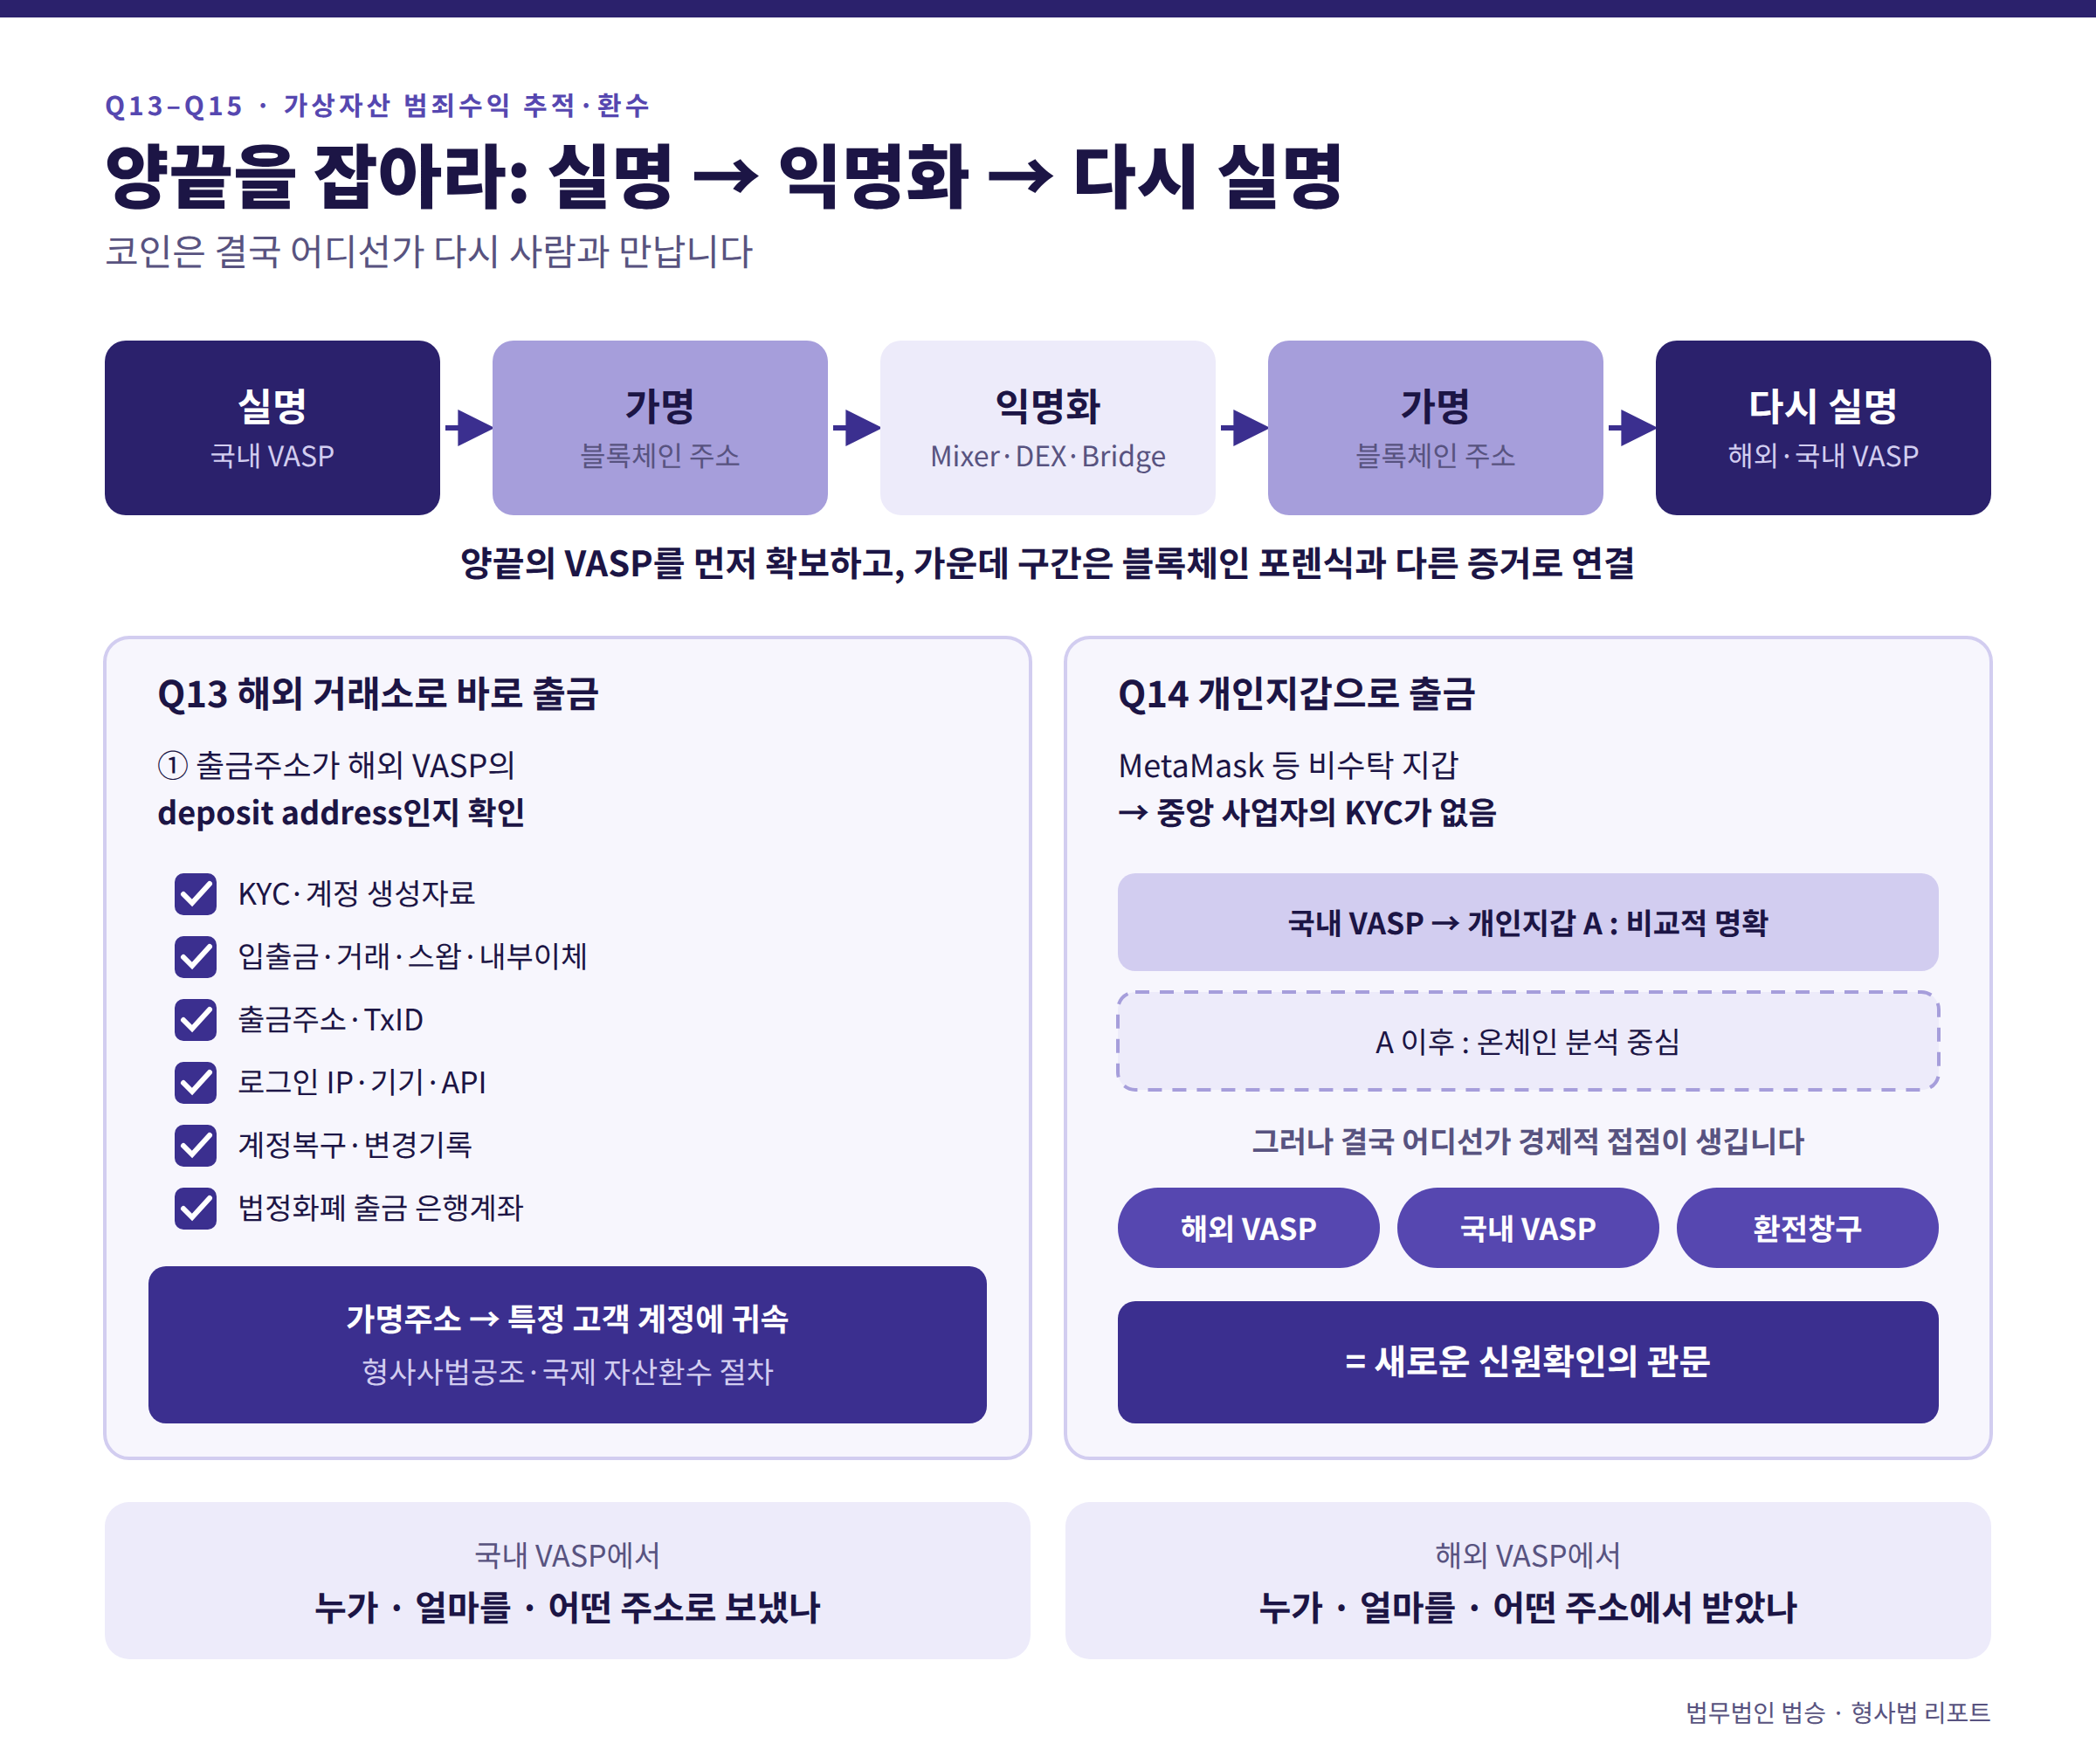
Q13. 국내 거래소에서 해외 거래소로 바로 나가면 어떻게 될까?
가장 먼저 확인해야 하는 것은 출금주소가 해외 VASP의 deposit address인지입니다.
국내 VASP 자료에서 상대 사업자와 관련된 정보가 확인된다면 수사는 해외 VASP로 이어집니다.
해외 VASP로부터 확보하려는 자료도 기본적으로 동일합니다.
KYC, 계정 생성자료, 전체 입출금 기록, 거래·스왑 기록, 내부이체, 출금주소, TxID, 로그인 IP와 기기정보, API 사용기록, 계정복구 및 변경기록, 법정화폐 출금과 연결된 은행계좌 등이 핵심이 됩니다.
여기서 가장 중요한 순간은 블록체인의 가명주소가
“해외거래소의 특정 고객 계정에 귀속된 deposit address”
라는 사실로 바뀌는 시점입니다.
다시 사람이 나타나는 것입니다.
해외에 있는 증거와 범죄수익을 확보하려면 형사사법공조와 국제적 자산환수 절차가 문제됩니다. 범죄수익은닉규제법 자체도 외국 형사사건의 몰수·추징 및 재산보전과 관련한 국제공조 규정을 두고 있습니다.
Q14. 해외 거래소가 아니라 개인지갑으로 나갔다면?
이 경우 훨씬 어렵습니다.
MetaMask 같은 비수탁 지갑은 거래소 계정처럼 중앙 사업자가 해당 개인의 KYC를 보유하고 있는 구조가 아닙니다.
따라서
국내 VASP → 개인지갑 A
까지는 비교적 명확하게 연결되더라도, A 이후에는 온체인 분석이 중심이 됩니다.
그러나 검사라면 A만 바라보고 있지는 않을 것입니다.
A가 결국
해외 VASP, 국내 VASP, 법정화폐 환전창구
와 다시 만나는 지점을 찾으려 할 것입니다.
가상자산은 결국 보관하거나, 다른 자산으로 바꾸거나, 물건을 사거나, 현금화하기 위해 어디선가 경제적 접점을 만들게 됩니다.
바로 그곳이 새로운 신원확인의 관문입니다.
Q15. 그러면 가상자산 범죄수익 수사의 핵심은 ‘양끝을 잡는 것’인가?
상당 부분 그렇습니다.
제가 검사라면
VASP → 익명구간 → VASP
라는 구조에서 양쪽 VASP를 먼저 확보할 것입니다.
국내 VASP에서
누가 얼마를 어떤 주소로 보냈는지
확인하고,
해외 VASP에서
누가 얼마를 어떤 주소에서 받았는지
확인합니다.
그 사이에 Mixer, DEX, Bridge, 여러 개인지갑이 끼어 있다면 그 구간을 블록체인 포렌식과 다른 증거들로 연결합니다.
즉,
실명 → 가명 → 익명화 → 가명 → 다시 실명
이라는 과정입니다.
범죄수익 수사는 바로 이 연결을 복원하는 작업입니다.
Q16. 자산을 찾은 뒤에야 몰수·추징을 생각하면 되는가?
늦을 수 있습니다.
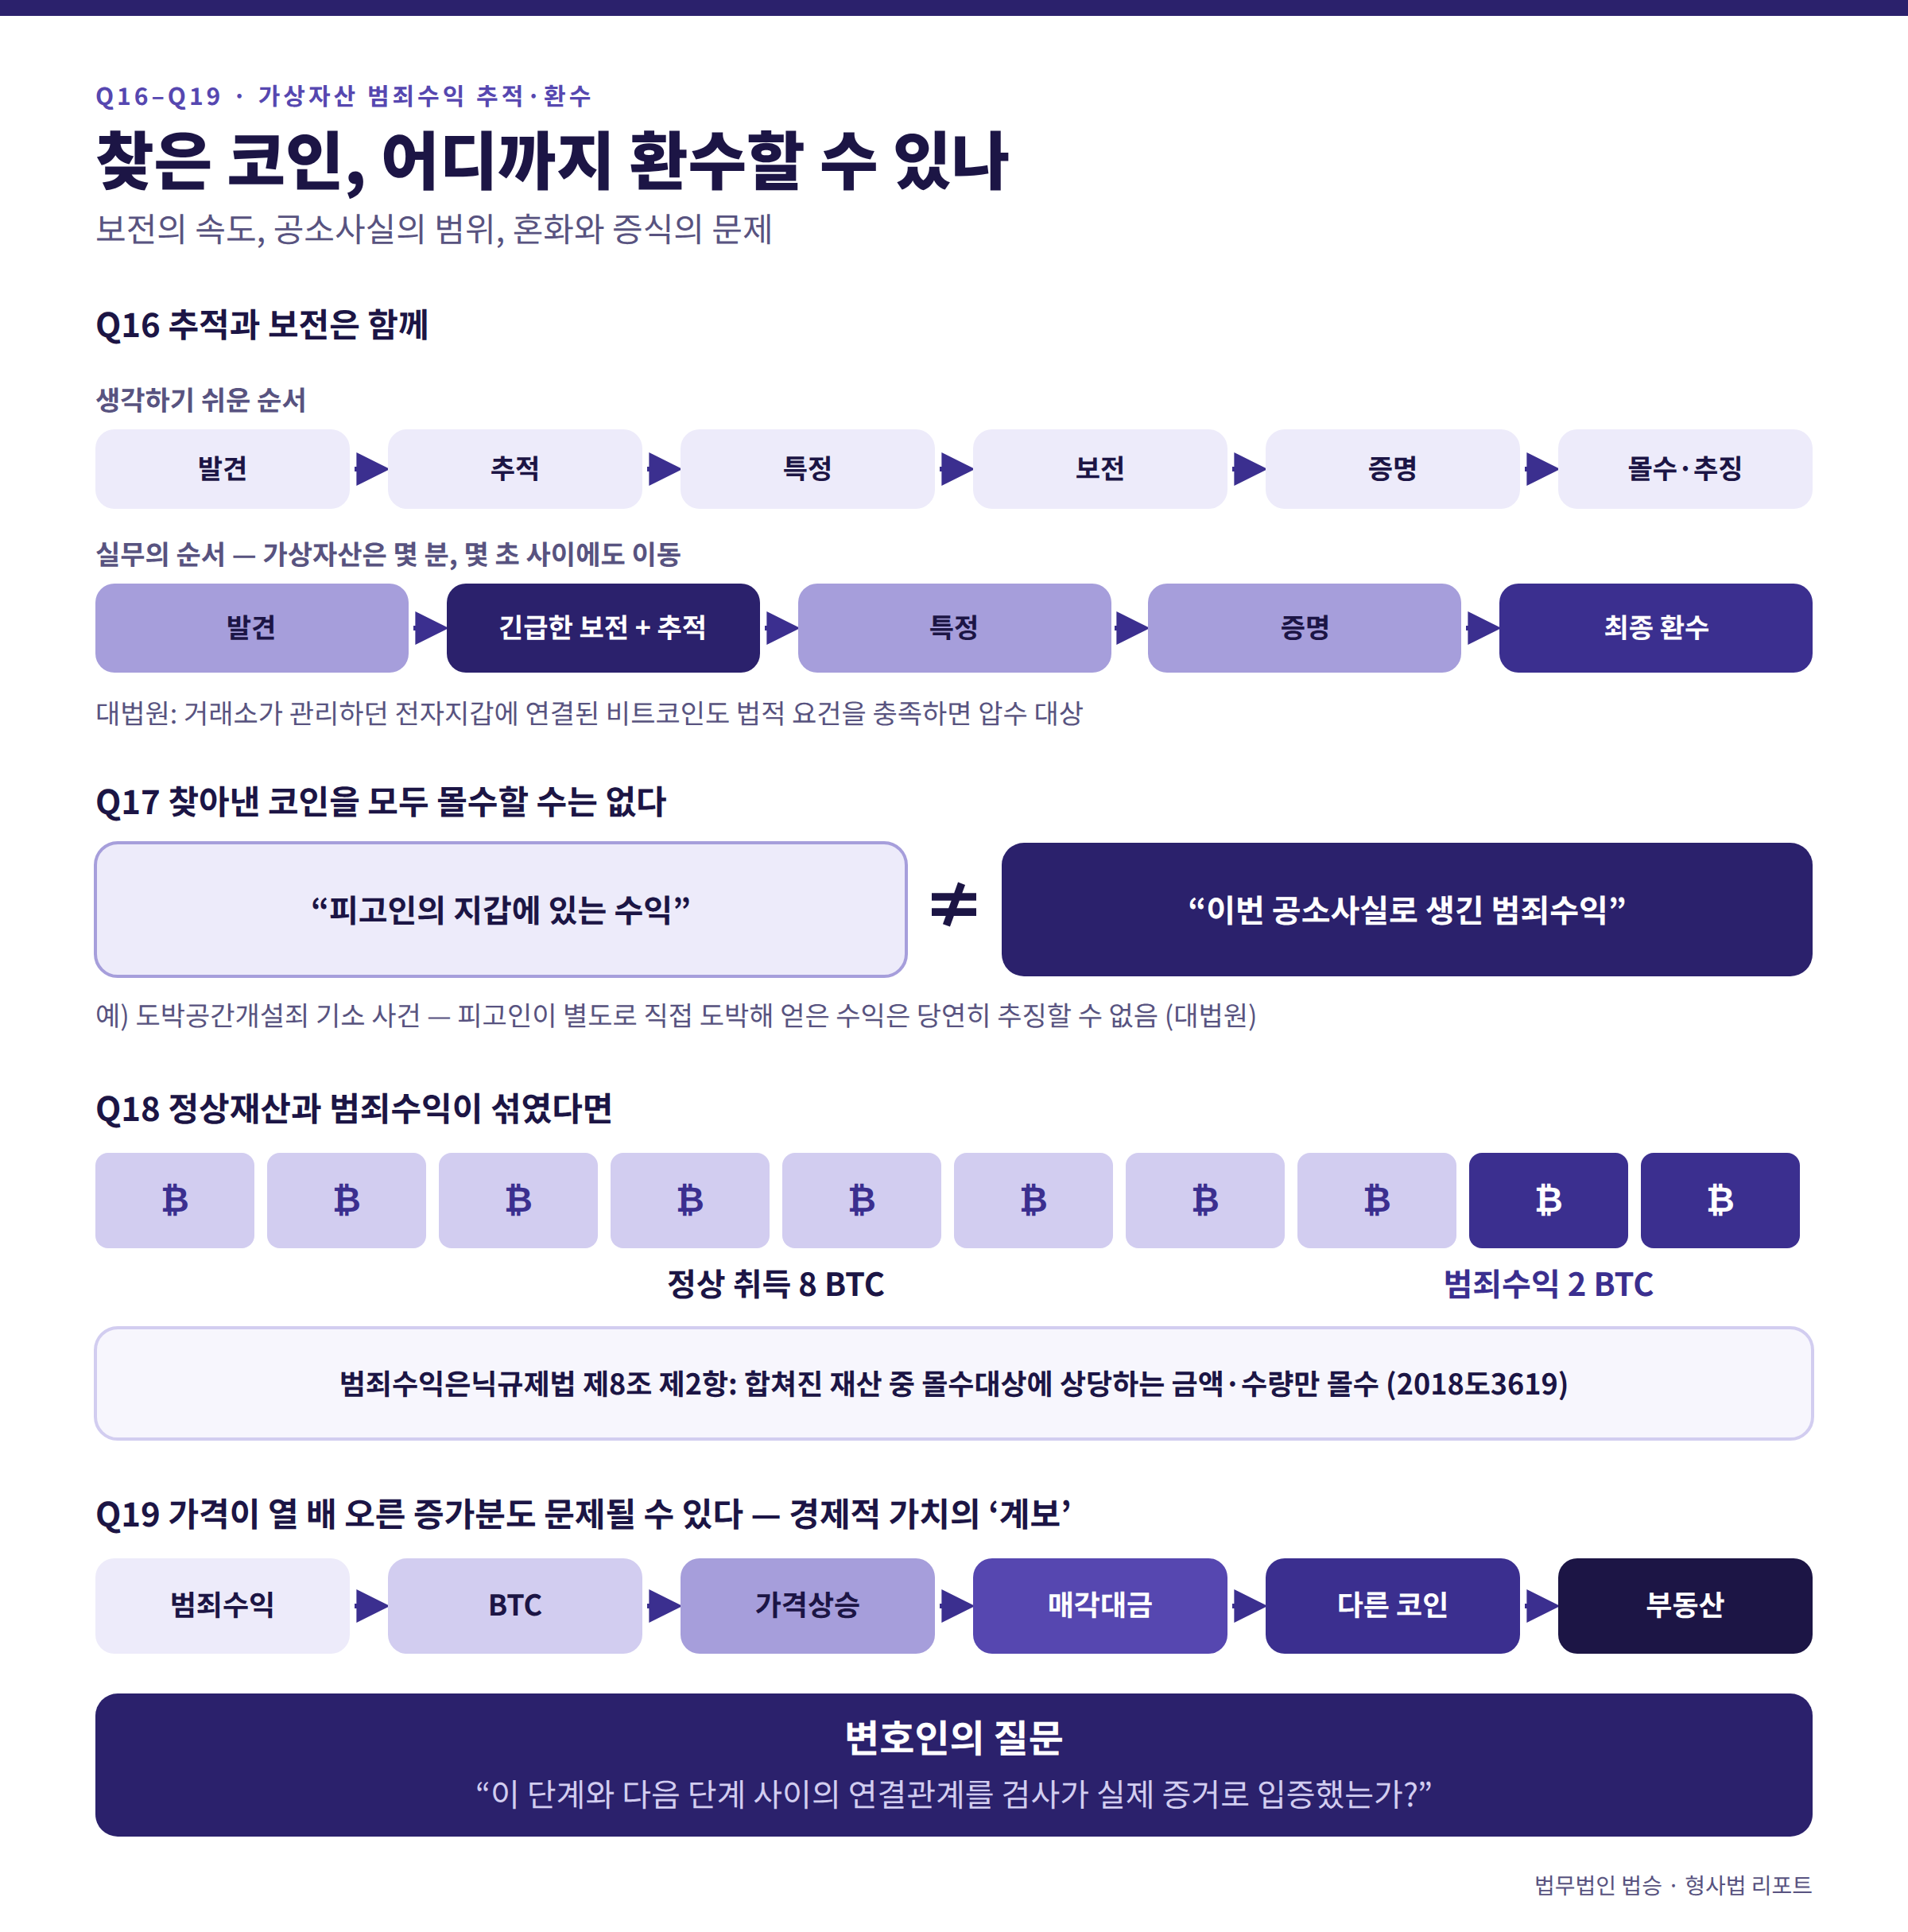
가상자산은 몇 분, 때로는 몇 초 사이에도 이동할 수 있습니다.
따라서 실제 수사에서는
추적과 보전이 함께 진행되어야 합니다.
범죄수익으로 의심되는 가상자산이 거래소에 존재한다면 수사기관으로서는 적법한 절차에 따라 압수 또는 재산보전을 검토하게 됩니다.
대법원도 최근 거래소가 관리하던 전자지갑에 연결된 비트코인이 법적 요건을 충족하는 경우 압수 대상이 될 수 있다고 확인했습니다.
따라서 범죄수익 수사를 시간순으로 보면
발견 → 추적 → 특정 → 보전 → 증명 → 몰수·추징
이라고 생각하기 쉽지만,
실무에서는 오히려
발견 → 긴급한 보전 + 추적 → 특정 → 증명 → 최종 환수
가 될 수 있습니다.
Q17. 그렇다면 찾아낸 가상자산은 모두 몰수할 수 있는가?
그렇지 않습니다.
여기서 범죄수익 전문 변호사의 법률분석이 시작됩니다.
먼저 해당 재산이 정말 공소제기된 범죄의 범죄수익인지 확인해야 합니다.
대법원은 공소제기되지 않은 별도의 범죄에서 얻은 수익을 법원이 임의로 몰수·추징할 수 없다고 명확히 판단하고 있습니다. 도박공간개설죄로 기소된 사건에서 피고인이 별도로 직접 도박해 얻은 수익은 그 공소사실의 범죄수익으로 당연히 추징할 수 없다고 보았습니다.
따라서
“피고인의 지갑에 있는 수익”
과
“이번 공소사실에 의하여 생긴 범죄수익”
은 동일한 말이 아닙니다.
Q18. 정상적인 가상자산과 범죄수익이 한 지갑에 섞이면 어떻게 되는가?
이것이 앞으로 매우 중요한 쟁점입니다.
예를 들어 지갑에 정상적으로 취득한 8 BTC가 있었는데 범죄수익 2 BTC가 들어와 10 BTC가 되었다고 합시다.
단순히 섞였다는 이유만으로 10 BTC 전부를 국가가 가져갈 수 있는 것은 아닙니다.
범죄수익은닉규제법 제8조 제2항은 몰수대상재산이 다른 재산과 합쳐진 경우 그중 몰수대상재산에 상당하는 금액 또는 수량 부분을 몰수할 수 있도록 규정하고 있습니다.
실제로 대법원 2018도3619 판결에서도 범죄행위로 취득한 비트코인이 다른 비트코인과 함께 존재하는 상황에서 몰수대상이 되는 비트코인을 특정하는 문제가 다루어졌습니다.
이 지점에서 회계적 추적방법과 블록체인 분석이 결합됩니다.
Q19. 범죄수익으로 산 코인이 가격이 열 배 오르면 증가분도 문제 되는가?
그렇습니다.
이것이 바로 범죄수익환수법을 물질대사 규제라고 보는 이유입니다.
범죄수익으로 어떤 재산을 취득하고, 그 재산을 보유하거나 처분하여 새로운 경제적 가치가 발생하면 범죄수익에서 유래한 재산에 해당할 가능성이 문제됩니다.
즉
범죄수익 → BTC → 가격상승 → 매각대금 → 다른 코인 → 부동산
처럼 경제적 형태가 계속 변화할 수 있습니다.
국가는 바로 이 경제적 가치의 계보를 추적하려 합니다.
반대로 변호인은 묻습니다.
“이 단계와 다음 단계 사이의 연결관계를 검사가 실제 증거로 입증했는가?”
범죄수익 분석의 핵심은 바로 이 연결선입니다.
Q20. 가상자산 주소가 범죄주소와 연결됐다는 것만으로 충분한가?
아닙니다.
앞으로 이 문제가 매우 중요한 형사쟁점이 될 것으로 봅니다.
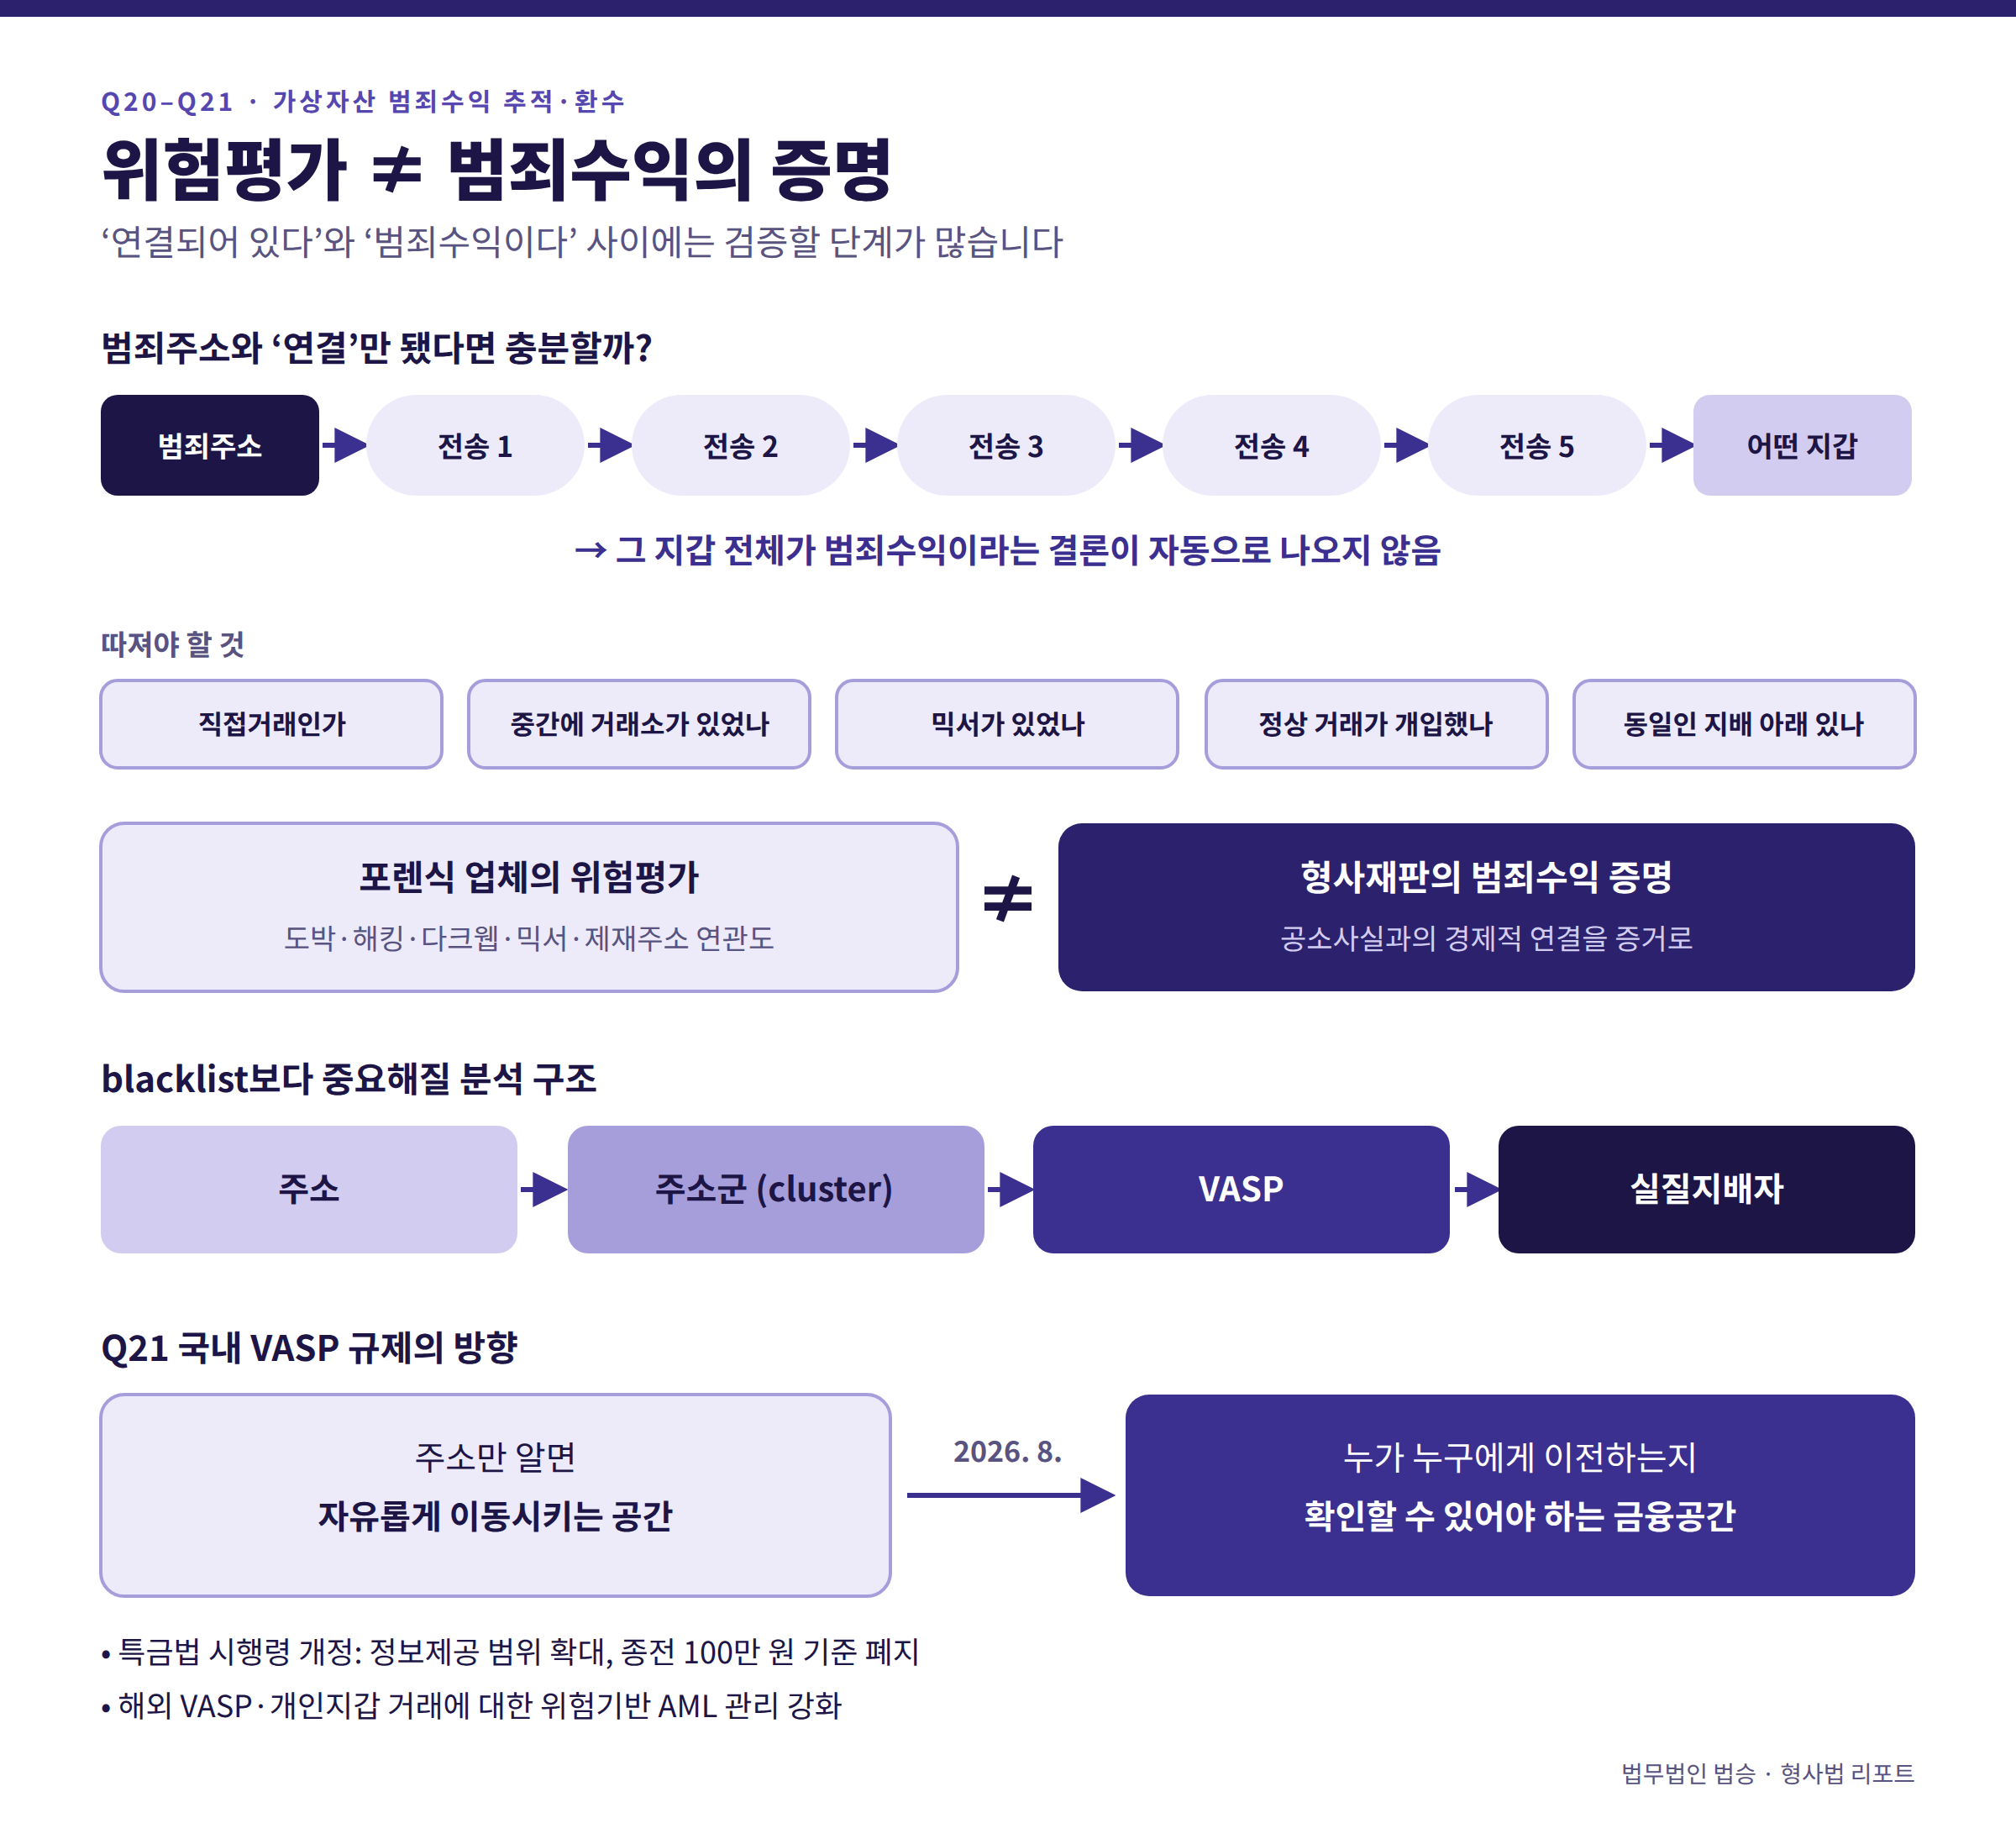
블록체인 포렌식 업체는 특정 주소가 도박, 해킹, 다크웹, 믹서, 제재대상 주소 등과 연결되어 있다고 위험도를 평가할 수 있습니다.
그러나 형사재판에서는
위험평가와 범죄수익의 증명은 구별되어야 합니다.
예를 들어 범죄주소에서 5번의 전송을 거쳐 어떤 지갑으로 자산이 들어왔다고 해서 그 지갑 전체가 범죄수익이라는 결론이 자동으로 나오지는 않습니다.
직접거래인지, 중간에 거래소가 있었는지, 믹서가 있었는지, 정상적 거래가 개입했는지, 해당 주소들이 정말 동일인 지배 아래 있는지 등을 따져야 합니다.
그래서 앞으로는 단순한 주소 blacklist보다
주소 → 주소군(cluster) → VASP → 실질지배자
를 연결하는 분석이 더욱 중요해질 것입니다.
Q21. 국내의 VASP 규제도 이런 방향으로 가고 있는가?
그렇습니다.
2026년 8월 개정된 특정금융정보법 시행령은 가상자산 이전과 관련한 정보제공의 범위를 확대했고, 종전 100만 원 이상 이전에 적용되던 기준을 폐지했습니다. 또한 해외 VASP나 개인지갑과의 거래에 대해서도 위험에 따른 AML 관리가 강화되는 방향입니다.
이 변화는 매우 중요합니다.
가상자산 시장이
“주소만 알면 자유롭게 이동시키는 공간”
에서
“누가 누구에게 자산을 이전하고 있는지 확인할 수 있어야 하는 금융공간”
으로 이동하고 있다는 의미이기 때문입니다.
Q22. 범죄수익 전문검사의 머릿속에는 어떤 지도가 있어야 할까?
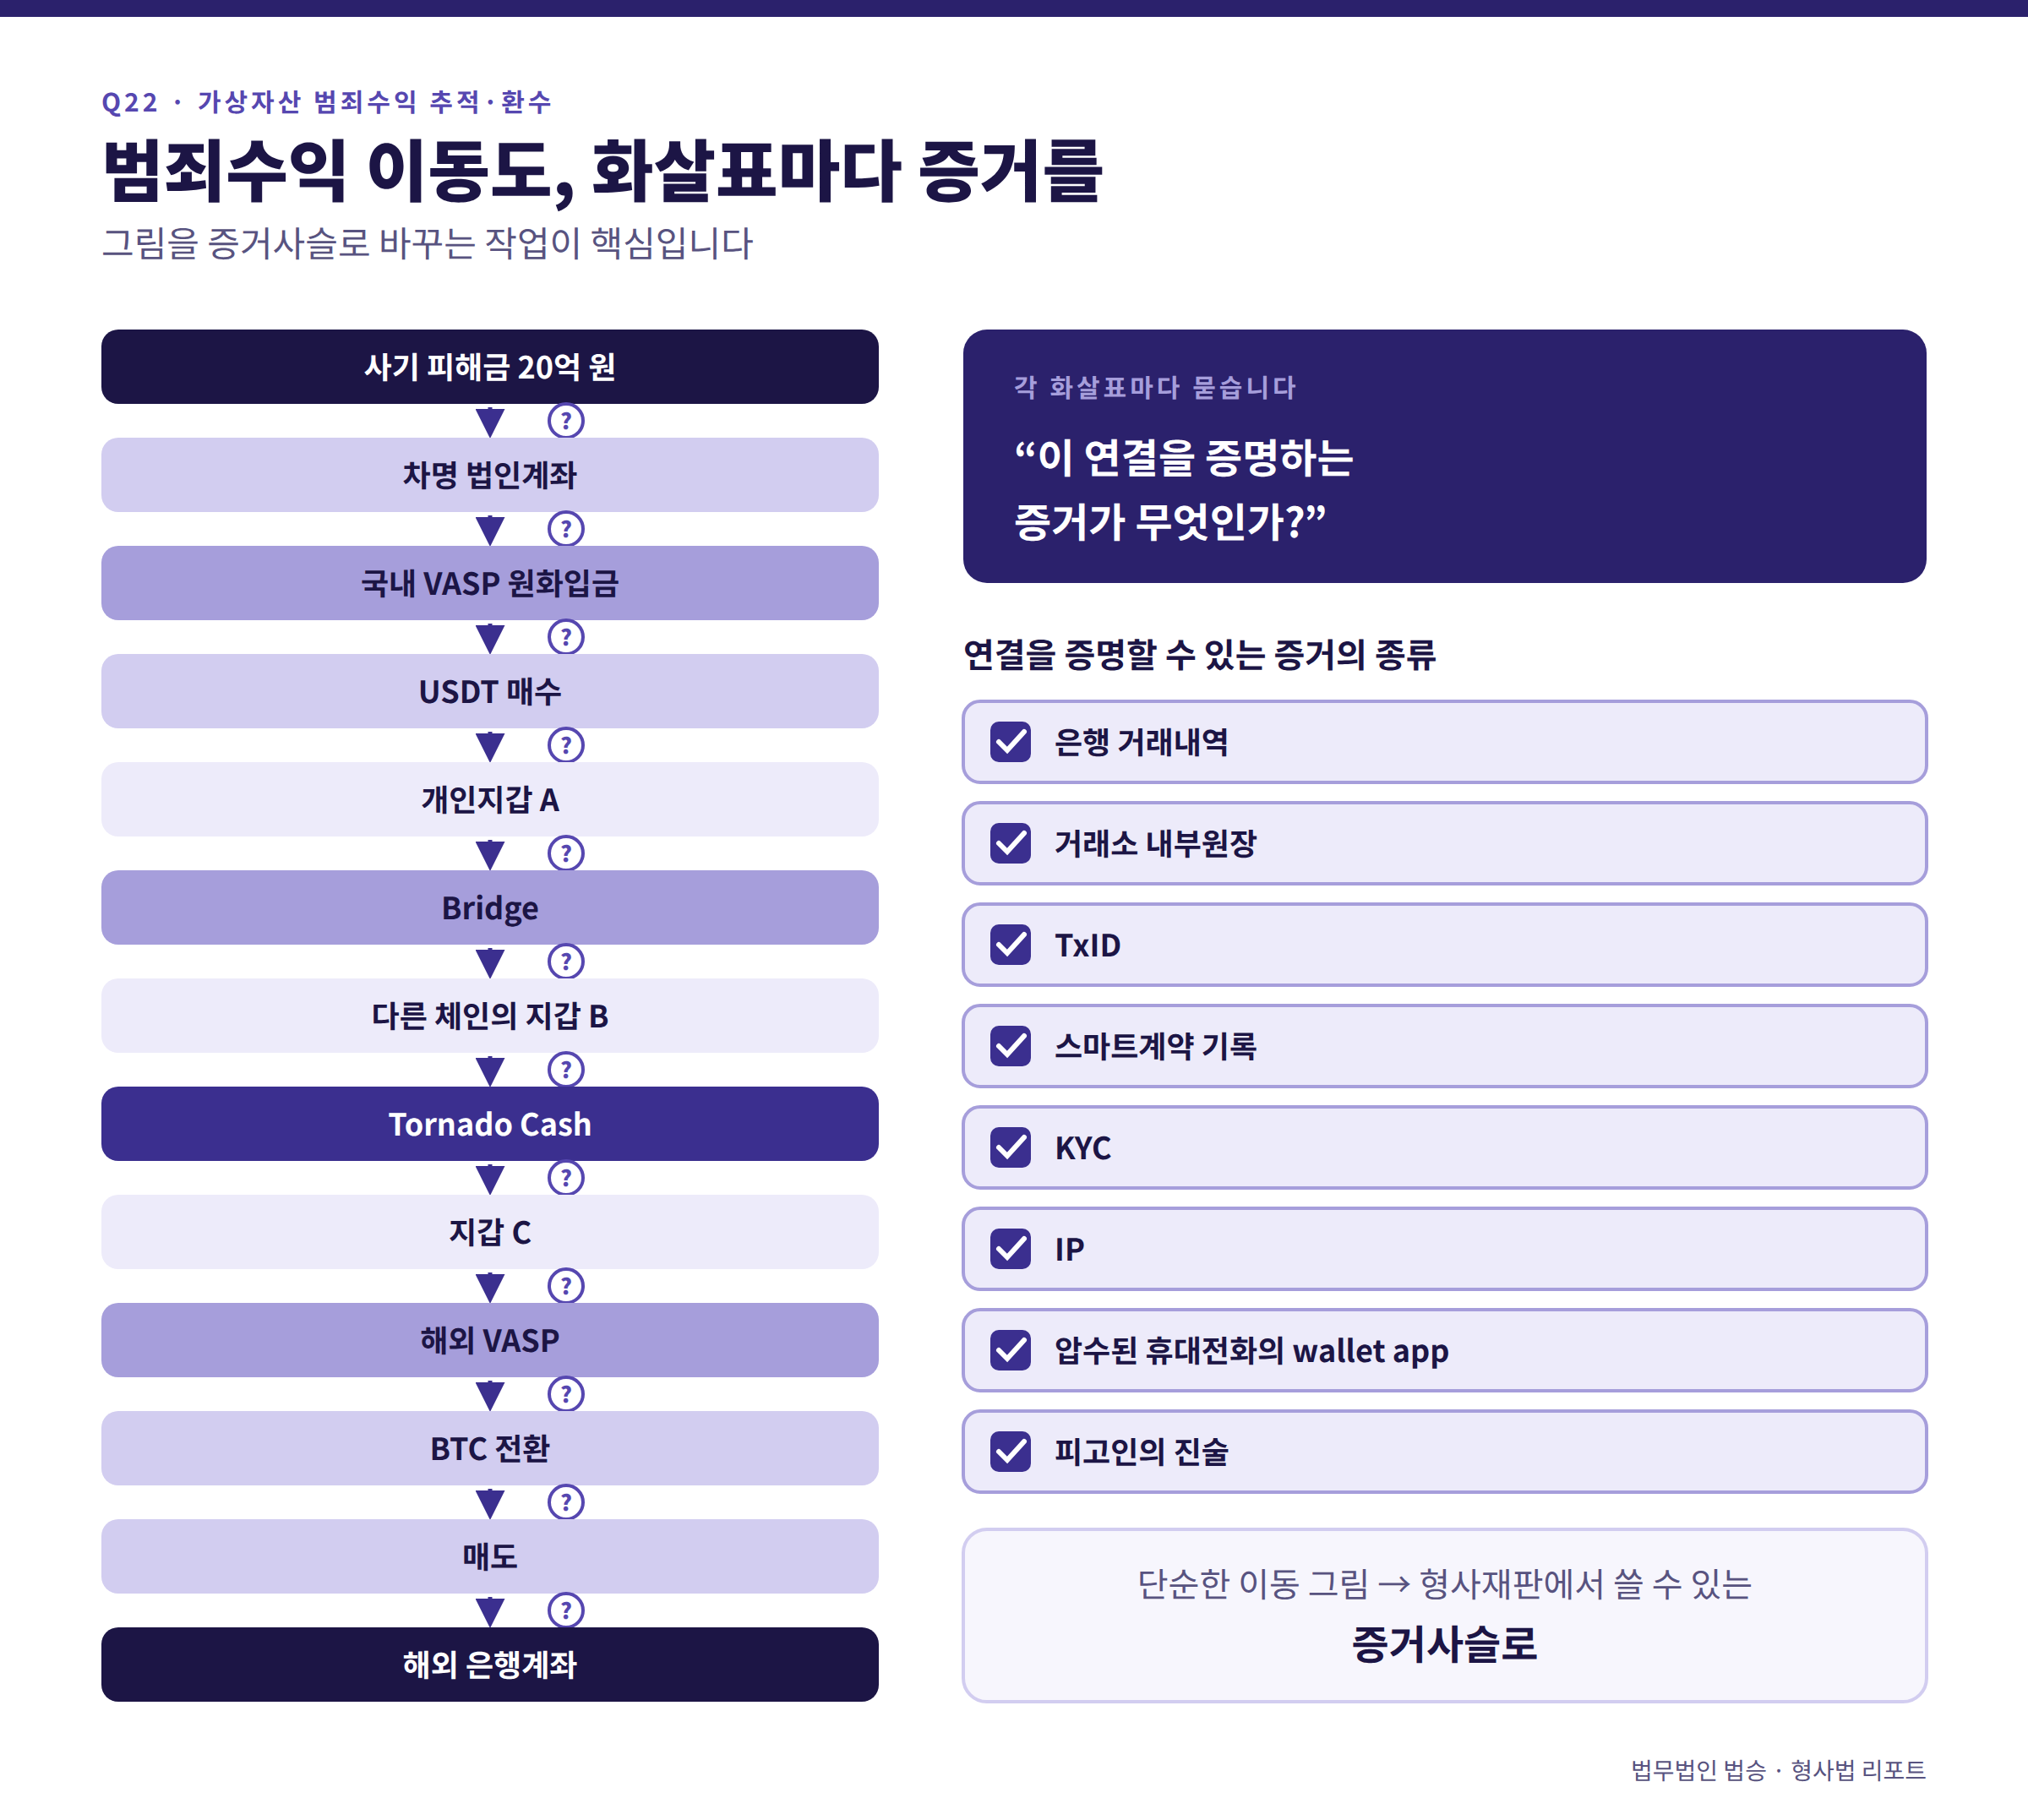
제가 범죄수익 전담검사라고 생각하고 사건을 본다면 반드시 하나의 범죄수익 이동도를 만들겠습니다.
예를 들어 다음과 같습니다.
사기 피해금 20억 원
↓
차명 법인계좌
↓
국내 VASP 원화입금
↓
USDT 매수
↓
개인지갑 A
↓
Bridge
↓
다른 체인의 지갑 B
↓
Tornado Cash
↓
지갑 C
↓
해외 VASP
↓
BTC 전환
↓
매도
↓
해외 은행계좌
그리고 각 화살표마다 질문합니다.
이 연결을 증명하는 증거가 무엇인가?
은행 거래내역인가.
거래소 내부원장인가.
TxID인가.
스마트계약 기록인가.
KYC인가.
IP인가.
압수된 휴대전화의 wallet application인가.
피고인의 진술인가.
이렇게 해야 단순한 그림이 형사재판에서 사용할 수 있는 증거사슬로 바뀝니다.
Q23. 그렇다면 범죄수익 전문 변호사는 무엇을 해야 할까?
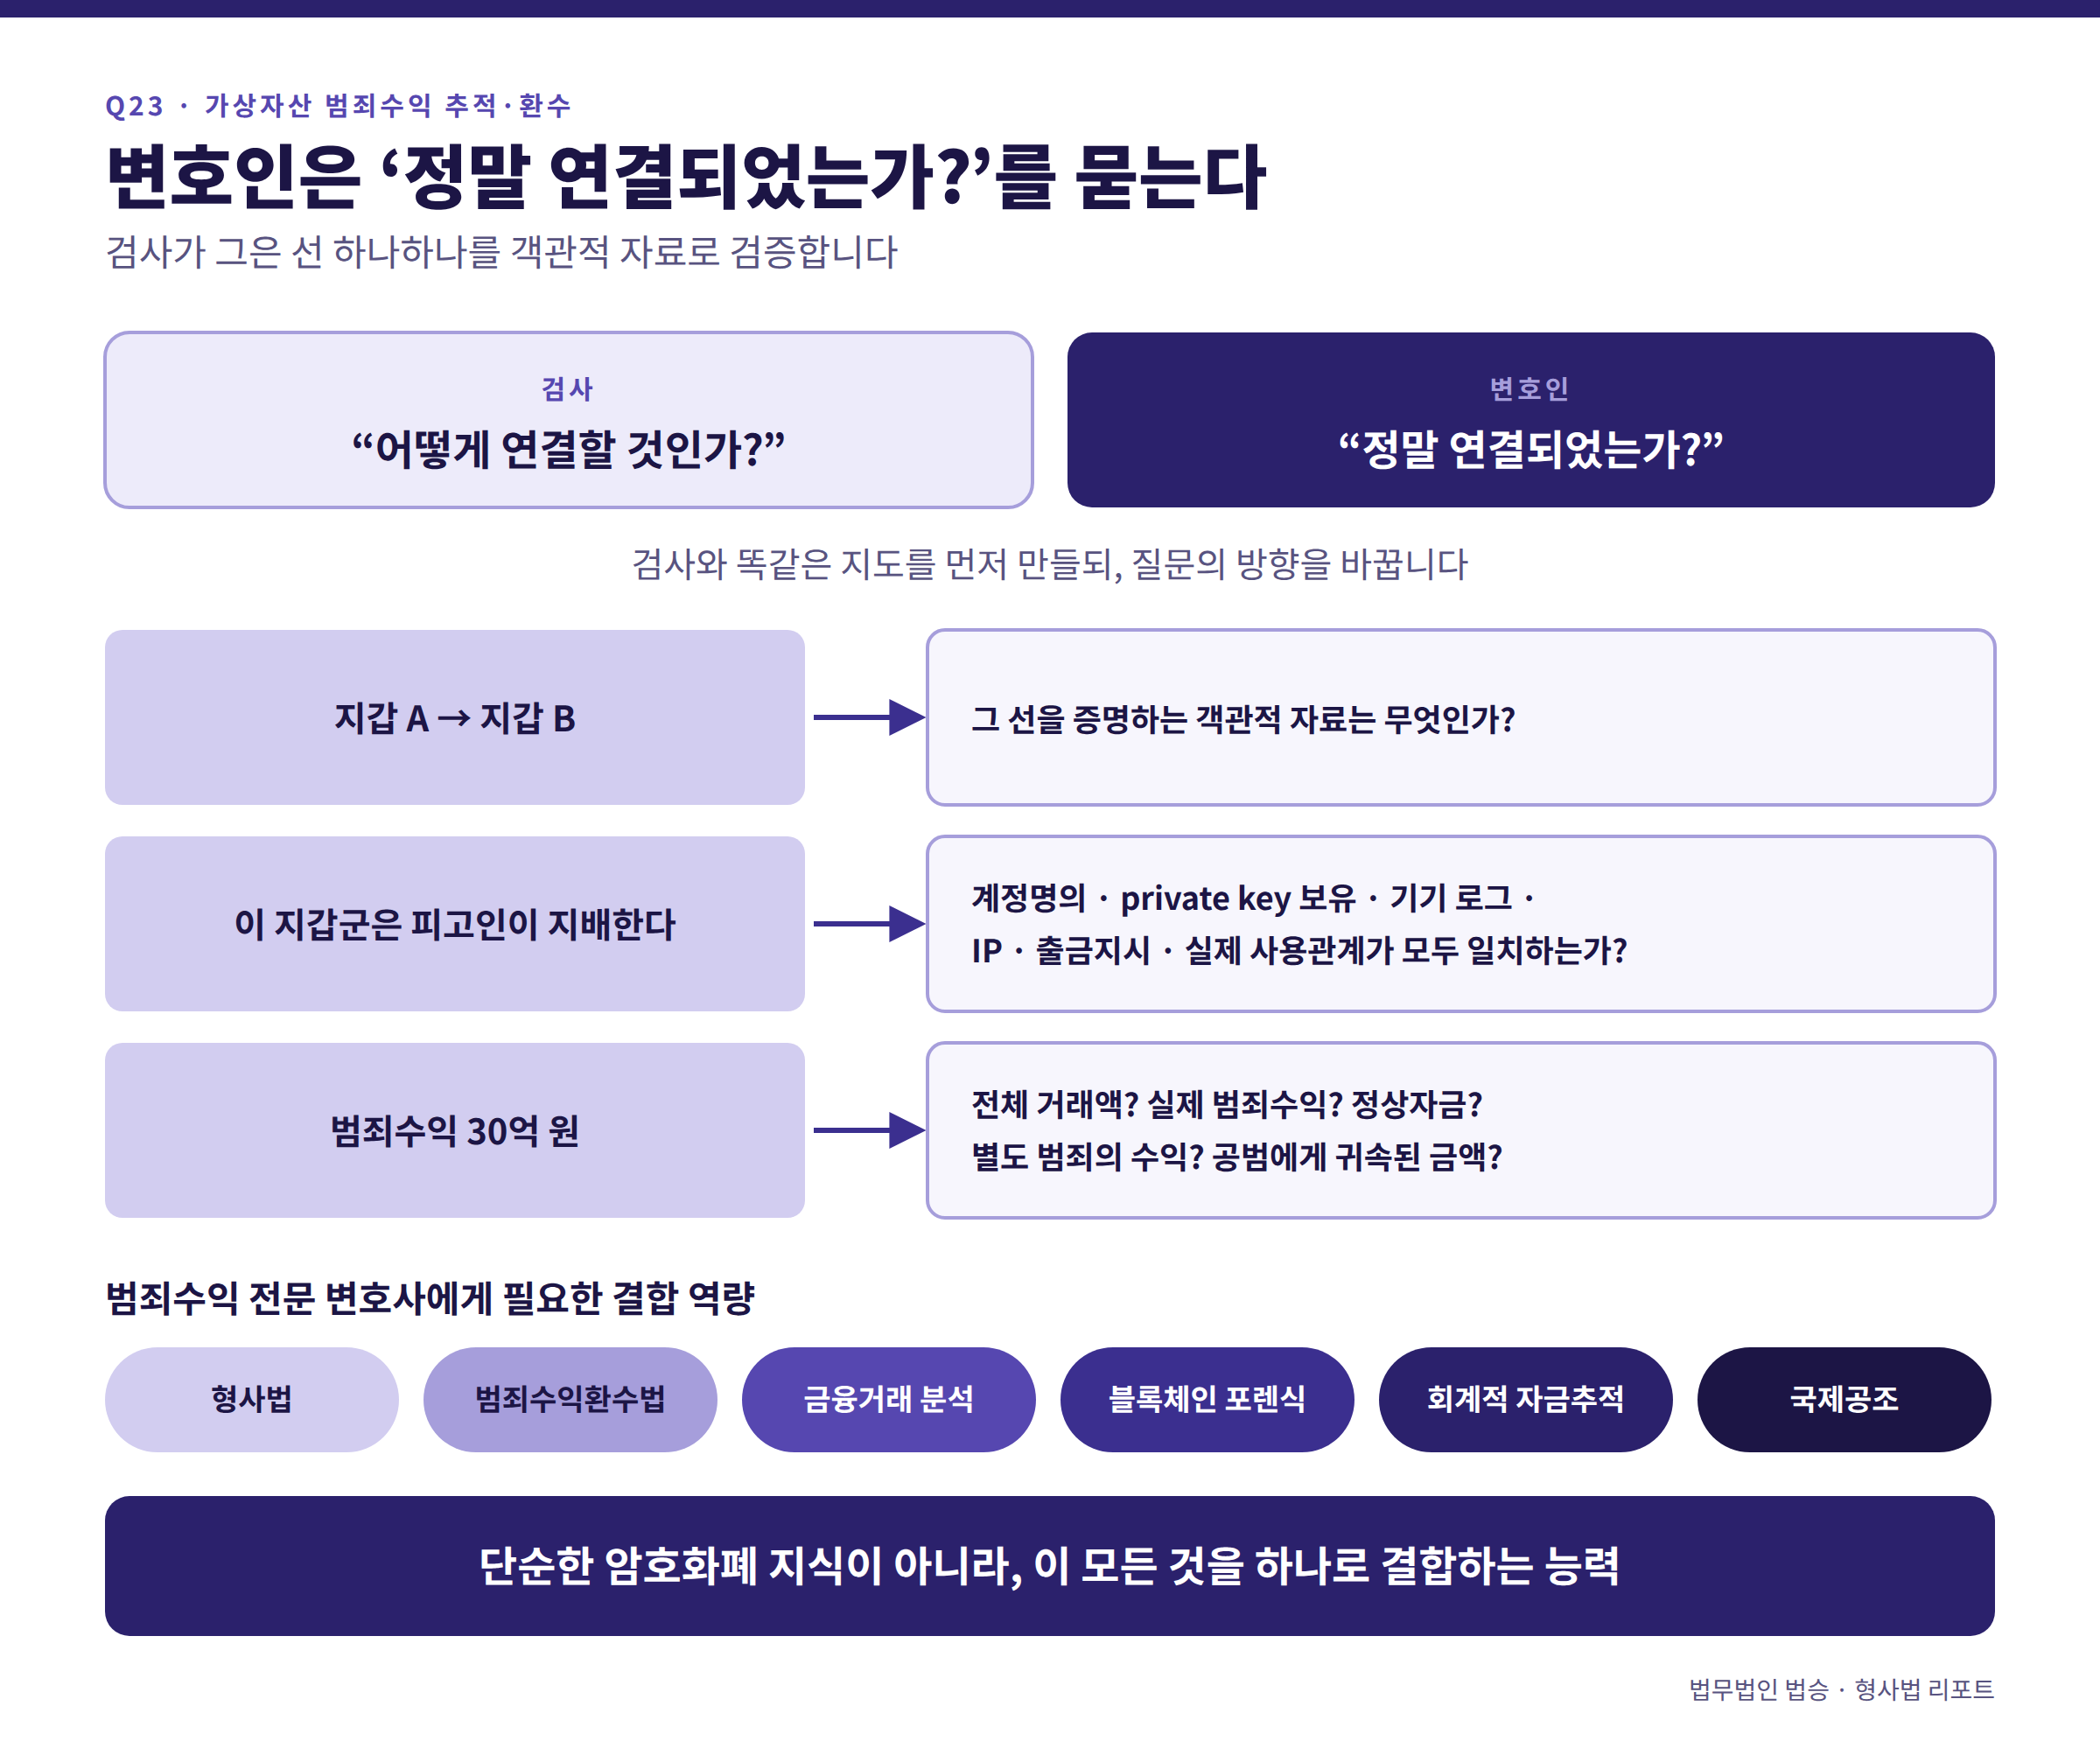
검사와 똑같은 지도를 먼저 만들어야 합니다.
다만 질문의 방향이 달라집니다.
검사는
“어떻게 연결할 것인가?”
를 묻습니다.
변호인은
“정말 연결되었는가?”
를 묻습니다.
검사가
지갑 A → 지갑 B
라고 선을 그었다면,
변호인은
그 선을 증명하는 객관적 자료가 무엇인가?
를 확인해야 합니다.
검사가
이 지갑군은 피고인이 지배한다
고 주장한다면,
변호인은
계정명의, private key 보유, 기기 로그, IP, 출금지시, 실제 사용관계가 모두 일치하는가
를 확인해야 합니다.
검사가
범죄수익 30억 원
이라고 주장한다면,
변호인은
전체 거래액인지, 실제 범죄수익인지, 정상자금인지, 별도 범죄의 수익인지, 공범에게 귀속된 금액인지
를 분리해야 합니다.
그래서 범죄수익 전문 변호사에게 필요한 것은 단순한 암호화폐 지식이 아닙니다.
형사법 + 범죄수익환수법 + 금융거래 분석 + 블록체인 포렌식 + 회계적 자금추적 + 국제공조를 하나로 결합하는 능력입니다.
Q24. 가상자산 범죄수익 사건을 맡았다면 어떤 자료부터 확보해야 할까?
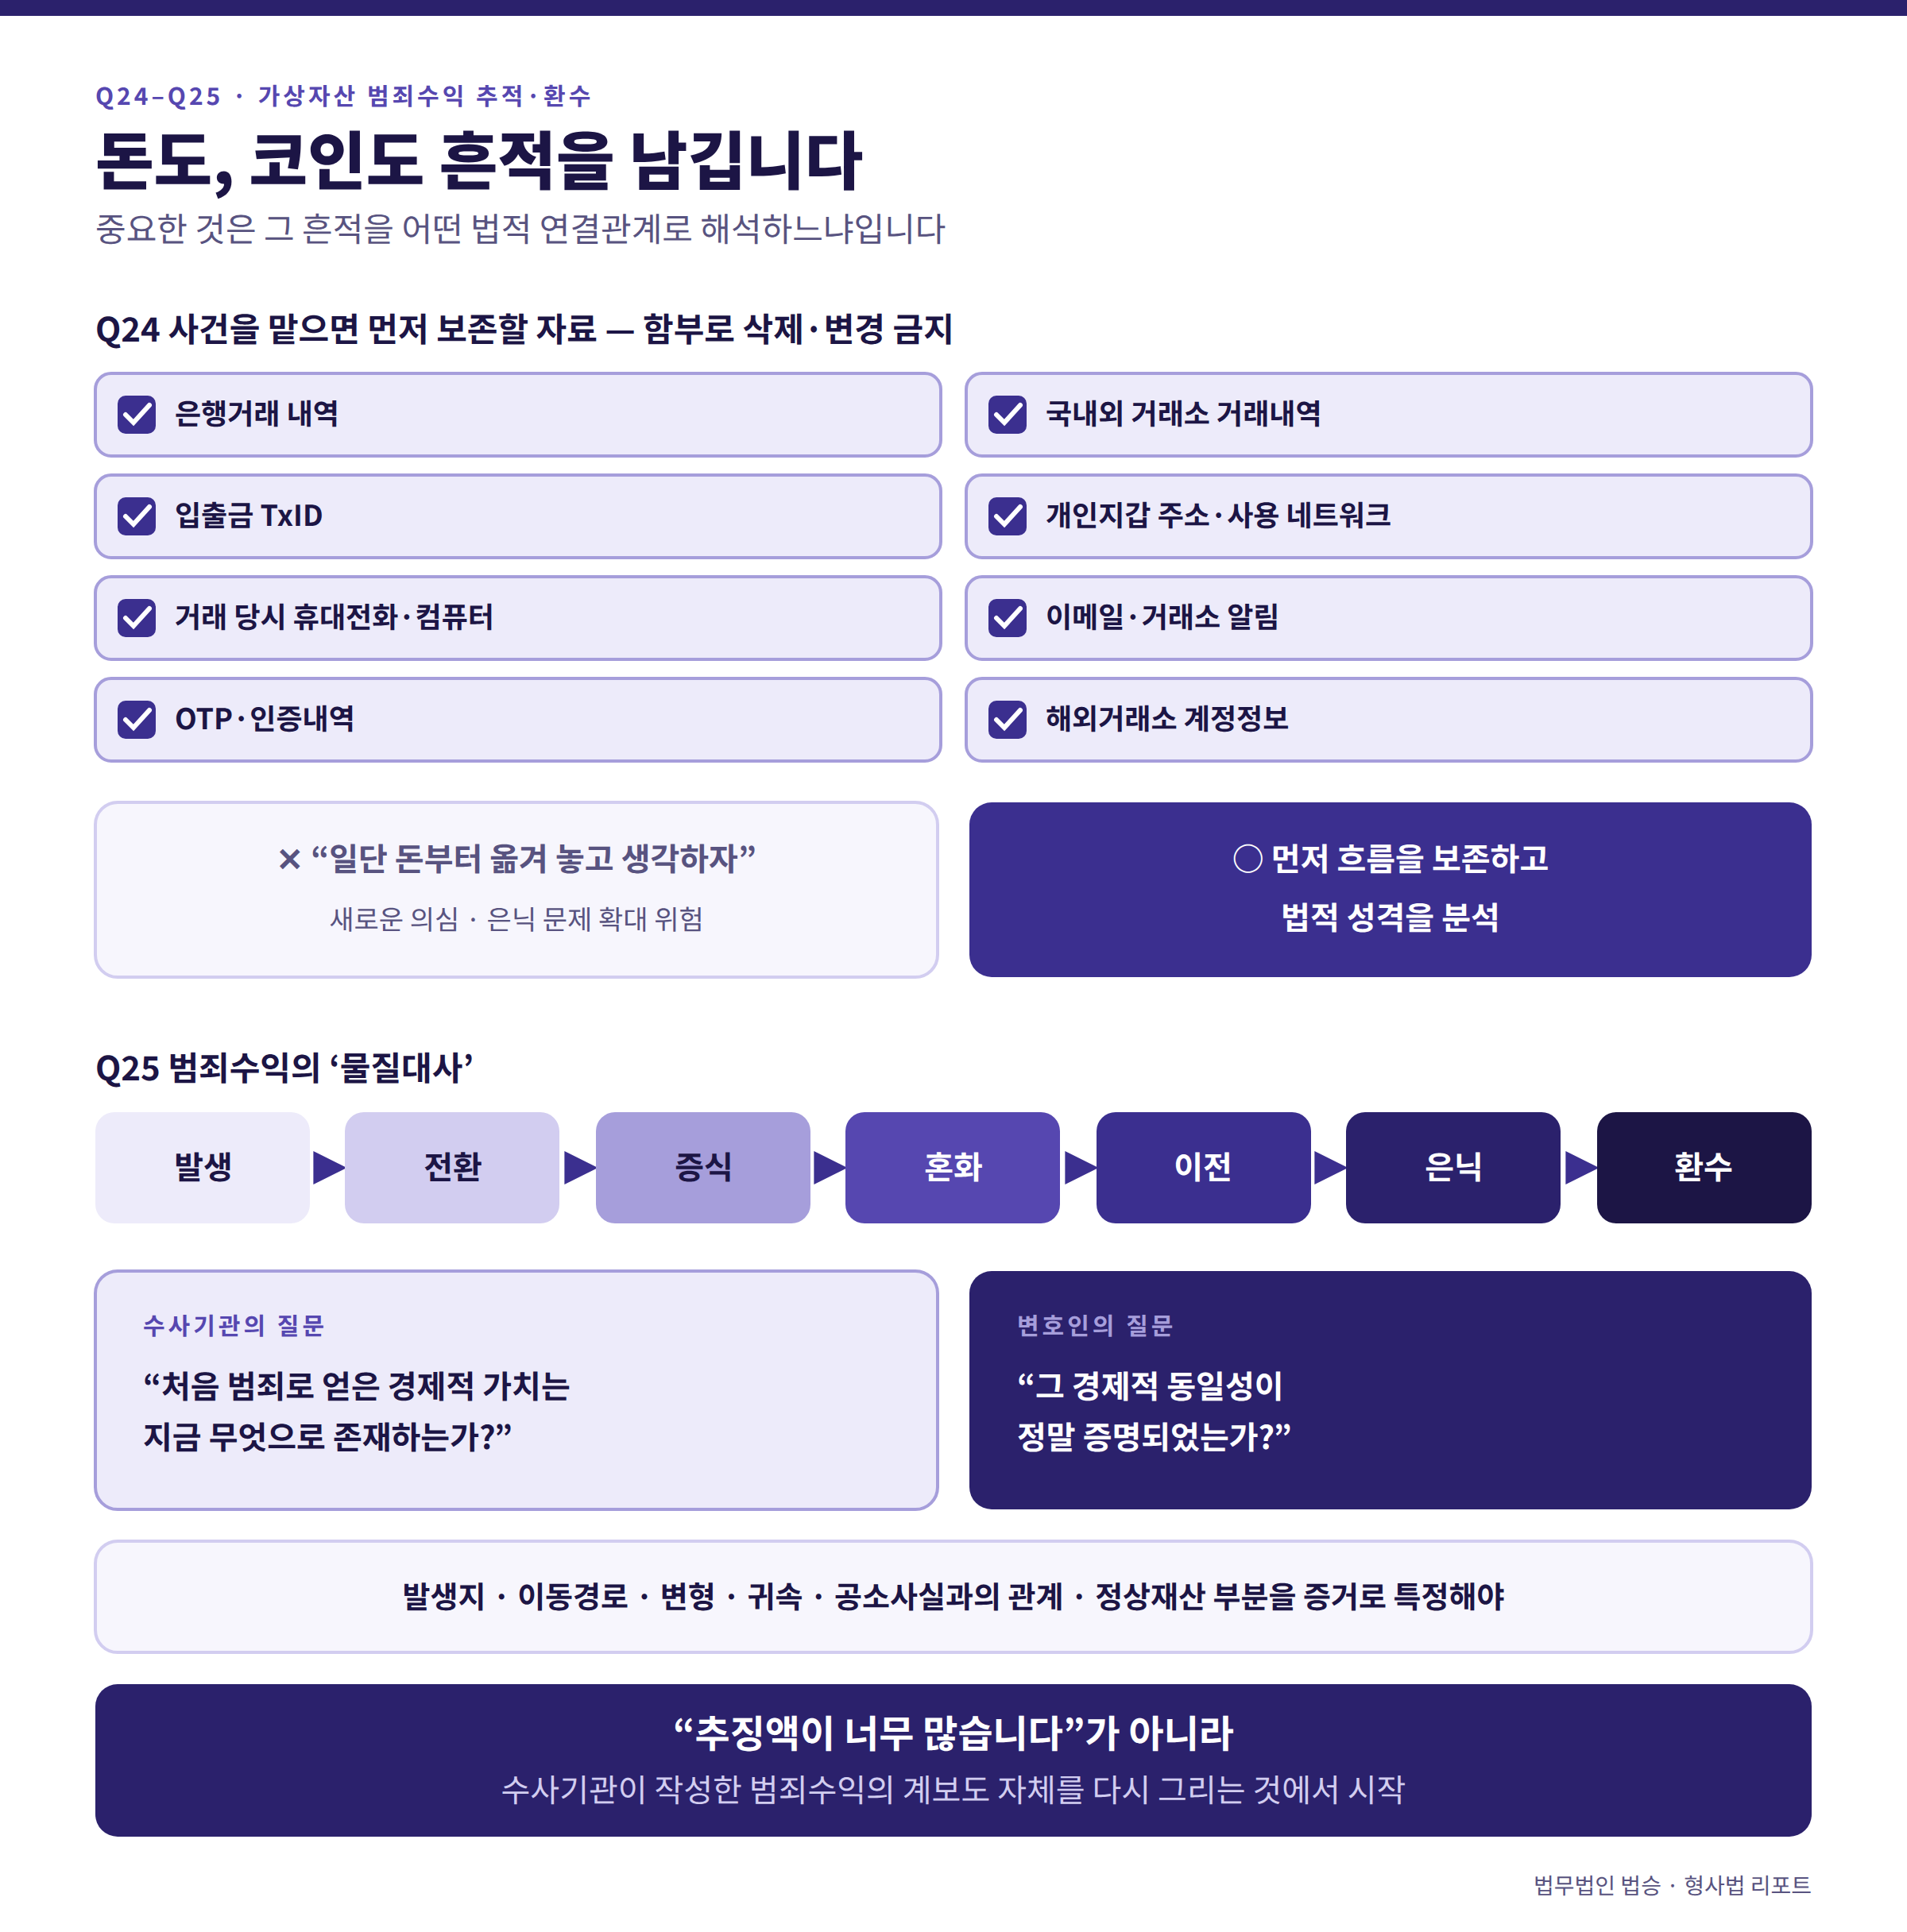
수사대상자든 피해자든 공범이든 우선 시간이 지나면 없어질 수 있는 자료부터 보존해야 합니다.
은행거래 내역, 국내외 거래소 거래내역, 입출금 TxID, 개인지갑 주소, 사용한 네트워크, 거래 당시 휴대전화와 컴퓨터, 이메일과 거래소 알림, OTP와 인증내역, 해외거래소 계정정보 등을 함부로 삭제하거나 변경하지 않는 것이 중요합니다.
특히 지갑이나 거래소 계정을 정리하려고 자산을 이동시키는 행동은 새로운 의심을 만들거나 범죄수익 은닉 문제를 확대할 수 있으므로 신중해야 합니다.
가상자산 범죄수익 사건에서 가장 위험한 대응은 ‘일단 돈부터 옮겨 놓고 생각하자’는 것입니다.
오히려 먼저 흐름을 보존하고 법적 성격을 분석해야 합니다.
Q25. 결국 가상자산 범죄수익 수사의 핵심은 무엇인가?
한 문장으로 정리할 수 있습니다.
가상자산 범죄수익 수사는 코인을 찾는 수사가 아니라, 범죄로 발생한 경제적 가치의 이동과 변형을 끝까지 복원하는 수사입니다.
가상자산은 이동합니다.
다른 가상자산으로 바뀝니다.
다른 체인으로 넘어갑니다.
Mixer를 거칩니다.
여러 지갑으로 나뉩니다.
정상재산과 섞입니다.
해외로 이동합니다.
다시 현금이 됩니다.
그럼에도 수사기관은 묻습니다.
“처음 범죄로 얻은 경제적 가치는 지금 무엇으로 존재하는가?”
그리고 변호인은 다시 물어야 합니다.
“그 경제적 동일성이 정말 증명되었는가?”
저는 바로 이 두 질문이 앞으로 범죄수익 사건의 가장 치열한 전장이 될 것이라고 생각합니다.
형사법이 행위자의 책임을 묻는 법이라면, 범죄수익환수법은 그 행위가 만들어 낸 경제적 결과를 추적하는 법입니다.
그래서 범죄수익환수의 구조는 하나의 ‘물질대사’와 닮았습니다.
범죄수익의 발생 → 전환 → 증식 → 혼화 → 이전 → 은닉 → 환수.
범죄로 먹은 경제적 가치를 다른 모습으로 바꾸었다는 이유만으로 보유하게 두지 않겠다는 것이 국가의 관점입니다.
그러나 동시에 형사절차에서는 국가가 마음대로 재산을 범죄수익이라고 부를 수도 없습니다.
어디에서 발생했는지, 어떻게 이동했는지, 무엇으로 변했는지, 누구에게 귀속되었는지, 공소사실과 어떤 관계가 있는지, 어느 부분이 정상재산인지를 증거로 특정해야 합니다.
대법원 역시 범죄수익의 몰수·추징은 공소가 제기된 범죄사실과 연결되어야 한다는 한계를 명확히 하고 있습니다.
따라서 앞으로 가상자산 범죄수익 사건의 좋은 변호는 단순히
“추징액이 너무 많습니다.”
라고 주장하는 것이 아닙니다.
수사기관이 작성한 범죄수익의 계보도 자체를 다시 그려보는 것에서 시작해야 합니다.
돈은 흔적을 남깁니다.
가상자산도 흔적을 남깁니다.
중요한 것은 그 흔적들을 어떤 법적 연결관계로 해석할 것인가입니다.
클릭 시 상담 신청 페이지로 연결됩니다
0
칼럼 소식이 도움이 되었다면
상단의 좋아요 버튼을 눌러주세요